
4 · ความผันผวน: Rolling Window, EWMA และ GARCH
VaR = ตัวคูณ × ความผันผวน บทนี้ว่าด้วยครึ่งหลังของสมการ: จะประมาณ σ ของวันพรุ่งนี้จากข้อมูลวันนี้อย่างไร และแต่ละวิธีแลกความไวกับความเสถียรอย่างไร
อ้างอิงต้นฉบับ: หน้า 8–10 · เปิด PDF หน้า 8
4.1 ส่วนเบี่ยงเบนมาตรฐานแบบ rolling window
วิธีที่ง่ายที่สุด: ทุกวันคำนวณส่วนเบี่ยงเบนมาตรฐานของตัวอย่างจากผลตอบแทนรายวัน nn ค่าล่าสุด (Excel STDEV.S) แล้วเลื่อนหน้าต่างไปทีละหนึ่งค่า ตัวอย่างในคอร์สใช้ n=21n=21 (ประมาณหนึ่งเดือน) และช่วง backtest มากกว่า 200 วันทำการ
- nn สั้นเกินไป (10–15): ค่าประมาณมีสัญญาณรบกวน VaR กระโดด
- nn ยาวเกินไป (60–100): ไม่ไวต่อความผันผวนล่าสุด breach กระจุกตัวช่วงต้นวิกฤต
- ตัวคูณ Normal สมมติว่ามีข้อมูลอย่างน้อยประมาณ 25 ค่า
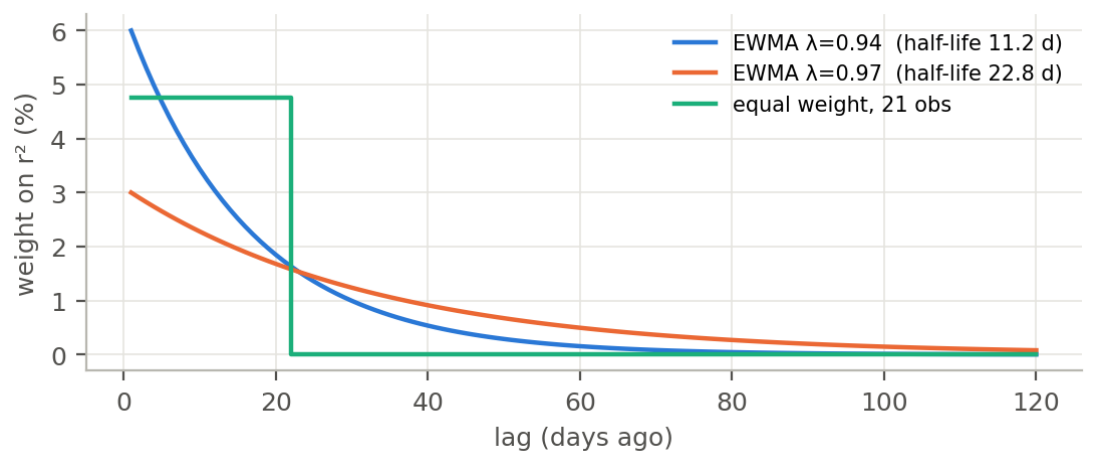
จุดอ่อน: น้ำหนักเท่ากันภายในหน้าต่าง และเป็นศูนย์นอกหน้าต่าง shock หนึ่งครั้งดันความผันผวนขึ้นเมื่อเข้าหน้าต่าง และทำให้ลดลง ทันที เมื่อหลุดออกไปในอีก nn วัน (“ghost effect”)
4.2 EWMA (RiskMetrics)
EWMA ย่อมาจาก Exponentially Weighted Moving Average มันเป็น “ตัวกรองความน่าจะเป็น” ที่ชั่งน้ำหนักระหว่าง ความเชื่อเดิม (prior) คือความแปรปรวนเมื่อวาน σt−12\sigma_{t-1}^2 กับ ข่าวใหม่ คือผลตอบแทนยกกำลังสองเมื่อวาน ut−12u_{t-1}^2 โดยใช้ λ\lambda
- λ\lambda ต่ำ: ให้น้ำหนักข่าวมากขึ้น ไวมาก แต่ procyclical และมีสัญญาณรบกวนมากขึ้น
- λ\lambda สูง: ให้น้ำหนักความเชื่อเดิมมากขึ้น ตอบสนองช้า ใกล้เคียงหน้าต่างยาว
RiskMetrics (J.P. Morgan, 1994) ใช้ λ=0.94\lambda=0.94 สำหรับข้อมูลรายวัน มี half-life ประมาณ 11.2 วัน; λ=0.97\lambda=0.97 ให้ประมาณ 22.8 วัน และข้อมูลที่เก่ากว่า 60–80 วันแทบไม่มีผล EWMA ไม่มีหน้าต่างตายตัว จึงไม่มี ghost effect
ในทางปฏิบัติ · รายละเอียดการติดตั้ง EWMA สามข้อ
- ค่าเริ่มต้น: กำหนด σ02\sigma_0^2 ด้วยค่าเฉลี่ยของผลตอบแทนยกกำลังสองในประวัติยาว (เช่น 250 วันแรก) ถ้ามีช่วง burn-in ยาวพอ ค่าเริ่มต้นจะไม่มีผล (≈150+ วันสำหรับ λ=0.97)
- การจัดดัชนีเวลา: σt∣t−1\sigma_{t\mid t-1} ต้องใช้ผลตอบแทนถึง t−1t-1 เท่านั้นจึงจะเป็นการพยากรณ์จริง ถ้ารวม utu_t จะได้ค่าประมาณย้อนหลัง (ex-post) และเกิด look-ahead bias ใน backtest งานวิจัยของ Bank of England แสดงว่าสองแบบให้ผล FHS ต่างกัน
- การเลือก λ: calibrate ให้จำนวน breach ตรงกับทฤษฎี หรือให้ residual ที่ถูก devolatilise ดูเป็น i.i.d. แต่ระวัง over-fitting ชีต RiskMetrics ใน workbook ของคอร์สใช้ λ=0.88 เพื่อแสดงความไวเท่านั้น
ในทางปฏิบัติ · การกำหนดน้ำหนักเอ็กซ์โพเนนเชียลด้วย λ
1. การคำนวณสองแบบที่เทียบเท่ากัน: สูตรเวียนเกิด σt2=λσt−12+(1−λ)ut−12\sigma_t^2=\lambda\sigma_{t-1}^2+(1-\lambda)u_{t-1}^2 ใช้เพียงความแปรปรวนและผลตอบแทนของเมื่อวาน เขียนสูตร Excel เดียวแล้วลากลง; รูปแบบชัดแจ้ง σt2=∑iwiut−i2\sigma_t^2=\sum_i w_i u_{t-i}^2 โดย wi=(1−λ)λi−1w_i=(1-\lambda)\lambda^{i-1} เมื่อมีข้อมูลจำกัด (nn ค่า) น้ำหนักรวมกันได้ 1−λn1-\lambda^n จึงต้อง normalise: wi=(1−λ)λi−1/(1−λn)w_i=(1-\lambda)\lambda^{i-1}/(1-\lambda^n) ที่ λ = 0.94 การตัดที่ 250 วันแทบไม่มีผล แต่ที่ λ = 0.99 มีผล
2. การเลือก λ:
| วิธี | ทำอย่างไร |
|---|---|
| ธรรมเนียมอุตสาหกรรม | RiskMetrics: 0.94 รายวัน, 0.97 รายเดือน |
| จาก half-life | λ=0.51/τ1/2\lambda=0.5^{1/\tau_{1/2}}; half-life 20 วันได้ λ ≈ 0.966 |
| จากค่าเฉลี่ยของ lag | lag เฉลี่ยของน้ำหนัก 1/(1−λ)1/(1-\lambda): ประมาณ 17 วันที่ 0.94 และ 33 วันที่ 0.97 |
| Fit เชิงสถิติ | ทำให้ความคลาดเคลื่อนกำลังสองของการพยากรณ์ σ2\sigma^2 เทียบ u2u^2 ที่เกิดจริงต่ำสุด หรือใช้ maximum likelihood |
| Calibrate ด้วย backtest | อัตรา breach ใกล้ทฤษฎีโดยไม่กระจุกตัว |
เมทริกซ์ความแปรปรวนร่วมต้องใช้ λ ร่วมค่าเดียว ข้ามสินทรัพย์ มิฉะนั้นเมทริกซ์อาจไม่เป็น positive semi-definite และความแปรปรวนของพอร์ตอาจติดลบได้ แต่งานวิจัยของ Bank of England พบว่า λ “ที่เหมาะสม” ต่างกันตามสินทรัพย์ (WTI 1.00, Gasoil 0.958, NatGas 0.973) เป็นการแลกเปลี่ยนที่ต้องบริหาร
3. ค่าเริ่มต้น: กำหนด σ02\sigma_0^2 ด้วยค่าเฉลี่ยผลตอบแทนยกกำลังสองของ 1–2 ปีแรก และเผื่อ burn-in ราว 5 เท่าของ half-life (≈60 วันที่ λ = 0.94, ≈115 วันที่ 0.97)
4. ใน historical simulation: ให้ scenario ที่มาจาก ii วันก่อนมีน้ำหนักที่ normalise แล้ว เรียง P&L จากแย่สุดไปดีสุด scenario ที่น้ำหนักสะสมถึง 1% เป็นครั้งแรกคือ VaR 99% (กล่องเจาะลึกหลัง §5.2)
5. พารามิเตอร์แบบอื่น: น้ำหนักเอ็กซ์โพเนนเชียลกำหนดด้วย half-life หรือความยาวหน้าต่างประสิทธิผลก็ได้ ทั้งหมดแปลงกันได้; GARCH เพิ่มพจน์ระยะยาว ω บนโครงสร้าง λ (§4.3)
4.3 GARCH(1,1) เทียบกับ EWMA
GARCH ย่อมาจาก Generalized Autoregressive Conditional Heteroskedasticity: ความผันผวนเปลี่ยนตามเวลา (conditional heteroskedasticity) และขึ้นกับผลตอบแทนและความแปรปรวนในอดีต (autoregressive) Bollerslev (1986) ขยายแบบจำลอง ARCH ของ Engle (1982) โดยเพิ่มพจน์ความแปรปรวนที่ lag
| EWMA | GARCH(1,1) | |
|---|---|---|
| พารามิเตอร์ | หนึ่งตัว: λ | สามตัว: ω, α, β (MLE) |
| Mean reversion | ไม่มี; การพยากรณ์แบนทุกช่วงเวลา | มี กลับสู่ σˉ2\bar\sigma^2 ด้วยความเร็ว α+β |
| โครงสร้างตามช่วงเวลา | σhD=σh\sigma_{hD}=\sigma\sqrt h | ∑k[σˉ2+(α+β)k−1(σt+12−σˉ2)]\sum_k\big[\bar\sigma^2+(\alpha+\beta)^{k-1}(\sigma^2_{t+1}-\bar\sigma^2)\big] |
| มุมมองผู้ปฏิบัติงาน | ง่าย โปร่งใส เหมือนกันทุกสินทรัพย์ แต่ procyclical มากกว่า | พารามิเตอร์มากกว่า ค่าประมาณไม่เสถียร การพยากรณ์ถูกดึงเข้าหาค่าเฉลี่ยระยะยาว อาจตอบสนองต่ำเกินไปในวิกฤต |
เจาะลึก · ทำไมผู้ปฏิบัติงานชอบ EWMA
ในทางวิชาการ mean reversion ของ GARCH “ถูกต้อง” กว่า แต่การบริหารความเสี่ยงสนใจความผันผวนในช่วง หนึ่งหรือสองสัปดาห์ข้างหน้า เมื่อวิกฤตปะทุ การพยากรณ์ของ GARCH ถูกดึงกลับหาค่าเฉลี่ยระยะยาวและดูต่ำเกินไปในจังหวะที่ต้องการความระมัดระวังที่สุด พารามิเตอร์สามตัวยังต้องประมาณใหม่เป็นระยะข้ามปัจจัยเสี่ยงหลายร้อยตัว EWMA มีพารามิเตอร์เดียว ไม่มีความคลาดเคลื่อนจากการประมาณค่า และเหมือนกันทุกปัจจัย คุณสมบัติเชิงวิศวกรรมเหล่านี้มักมีน้ำหนักมากกว่าข้อบกพร่องทางทฤษฎี
เทียบกฎเกณฑ์ · การประมาณความผันผวน
| กรอบ | ข้อกำหนด |
|---|---|
| UCITS | ประวัติข้อมูล ≥ 1 ปี (250 วัน) สั้นกว่านี้ได้เฉพาะเมื่อความผันผวนเพิ่มขึ้นมาก; ปรับข้อมูลอย่างน้อยรายไตรมาส; การถ่วงน้ำหนักแบบ EWMA ต้องให้เหตุผลใน RMP รวมถึงช่วงข้อมูลประสิทธิผล |
| AIFMD | เลือกวิธีได้อิสระ ภายใต้การตรวจสอบโดยอิสระและการทบทวนเป็นระยะ (Level 2 Art. 45); บันทึกเหตุผลของ λ และความยาวหน้าต่าง |
| MiFID II | PRIIPs Category 2 MRM ประมาณ σ, ความเบ้ และความโด่งจากผลตอบแทน 5 ปี (อย่างน้อย 2 ปีถ้าเป็นข้อมูลรายวัน) |