
3 · Expected Shortfall และมาตรวัดความเสี่ยงแบบ coherent
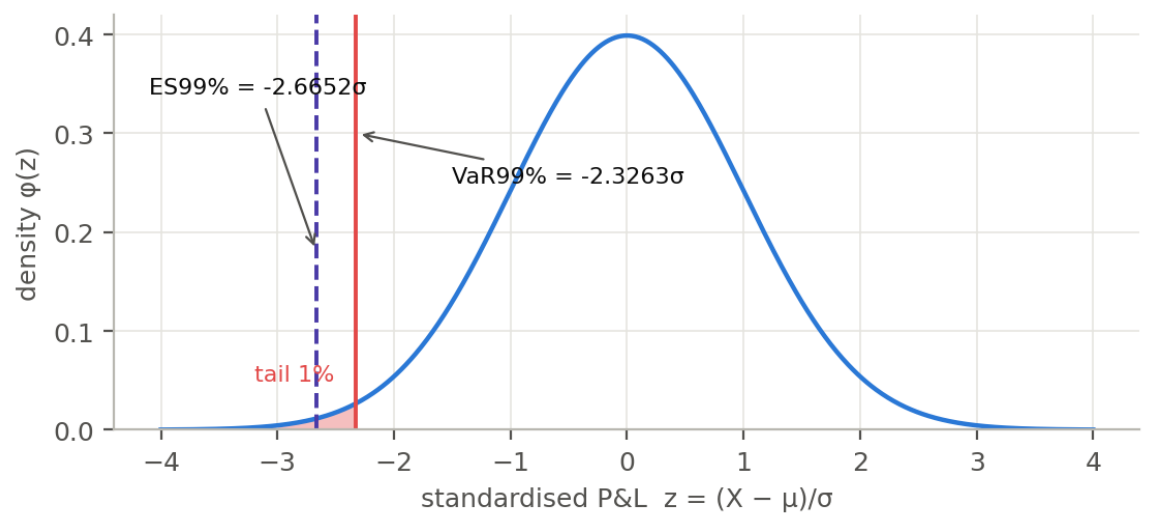
VaR บอกว่าประตูสู่หางอยู่ตรงไหน ES บอกว่าข้างในหางมีอะไร บทนี้พิสูจน์สูตร ES ของ Normal ทีละขั้น และแสดงว่าทำไม ES จึงรวมความเสี่ยงข้ามพอร์ตได้ แต่ VaR ทำไม่ได้
อ้างอิงต้นฉบับ: หน้า 6–8 · เปิด PDF หน้า 6
3.1 นิยามสองแบบที่เทียบเท่ากัน
นิยามแรก: เมื่อรู้ว่า อยู่ในหางแล้ว ผลขาดทุนเฉลี่ยเป็นเท่าไร นิยามที่สอง: เฉลี่ย VaR ทุกระดับในหาง (99%, 99.1%, 99.2%, … 99.99%, …) สำหรับการแจกแจงต่อเนื่องทั้งสองให้ผลเท่ากัน สำหรับการแจกแจงไม่ต่อเนื่อง แบบที่สองแข็งแรงกว่า (coherent เสมอ) ทั้งสองแบบเป็น model-free ส่วนสูตรใช้งานจริงขึ้นกับการแจกแจงของ XX
สรุปสั้น ๆ: VaR คือประตูสู่หาง ES บอกว่าข้างในมีอะไร
3.2 พิสูจน์ ES ของ Normal ทีละขั้น
ทาง A: จากค่าเฉลี่ยของเปอร์เซ็นไทล์ในหาง เขียนอินทิกรัลใหม่บนหางด้านบน แทน VaRu=μ+σΦ−1(1−u)\operatorname{VaR}_u=\mu+\sigma\Phi^{-1}(1-u) แล้วดึงค่าเฉลี่ยออก
แทน u=Φ(z)u=\Phi(z), du=φ(z)dzdu=\varphi(z)dz ขอบเขต [c,1]↦[Φ−1(c),∞)[c,1]\mapsto[\Phi^{-1}(c),\infty) และใช้ความสมมาตร Φ−1(1−Φ(z))=−z\Phi^{-1}(1-\Phi(z))=-z
เคล็ดลับสำคัญ: antiderivative ของ zφ(z)z\varphi(z) คือ −φ(z)-\varphi(z) เพราะ ddze−z2/2=−z e−z2/2\frac{d}{dz}e^{-z^2/2}=-z\,e^{-z^2/2} และที่ขอบบน φ(∞)=0\varphi(\infty)=0 ดังนั้น
ทาง B: โมเมนต์แรกของหาง ÷ ความน่าจะเป็นของหาง ค่าเฉลี่ยหาง =∫−∞μ−nσxf(x) dx / ∫−∞μ−nσf(x) dx=\int_{-\infty}^{\mu-n\sigma}x f(x)\,dx\ /\ \int_{-\infty}^{\mu-n\sigma}f(x)\,dx ตัวหารคือมวลของหาง 1−c1-c ตัวตั้งคือโมเมนต์แรกของหาง การแทน x=μ−zσx=\mu-z\sigma ให้ผลเดียวกัน ตอบสัมภาษณ์ด้วยทางไหนก็ได้
สูตร “inverse CDF อยู่ใน PDF” (φ(Φ−1(c))\varphi(\Phi^{-1}(c))) ดูแปลกจนกว่าจะแทนตัวเลข: หาเปอร์เซ็นไทล์ −2.326 ก่อน แล้วอ่านความสูงของความหนาแน่นที่จุดนั้น 0.02665
ตัวอย่างคำนวณ 3 · หางที่เลย 2σ
สัดส่วนของหางซ้ายของ Normal มาตรฐานที่เลย −2σ คือ Φ(−2)=2.275%\Phi(-2)=2.275\% หรือความเชื่อมั่น 97.725% ค่าเฉลี่ยของหางนั้นคือ −φ(2)/Φ(−2)=−0.05399/0.02275=−2.373-\varphi(2)/\Phi(-2)=-0.05399/0.02275=-2.373 ในโลกแบบ Normal ผลขาดทุนเฉลี่ยที่เลย 2σ แย่กว่า 2σ เพียงประมาณ 19% เท่านั้น: หางของ Normal บาง
3.3 อัตราส่วน ES/VaR บอกความหนาของหาง
ρ\rho ไม่มีหน่วย: วัดว่ามวลหลังประตูอยู่ห่างจากประตูแค่ไหน ภายใต้ Normal ค่า ρ\rho อยู่ระดับปานกลาง (1.146 ที่ 99%) และ ค่อย ๆ ลดลงเข้าหา 1 เมื่อ c→1c\to1 (ตารางใน §2.2) ยิ่งลึก หางของ Normal ยิ่งดูบาง สำหรับหางแบบ power-law (หางหนา) ρ\rho ลู่เข้าสู่ค่าคงที่ 1/(1−ξ)>11/(1-\xi)>1: หางไม่บางลงเลย
ตัวตั้ง ∫xf(x) dx\int x f(x)\,dx อาจระเบิดได้สำหรับหางหนา ขณะที่ตัวหาร (มวลของหาง) ยังมีค่าจำกัด นี่คือเหตุที่ ES อาจไม่มีนิยาม (ξ≥1\xi\ge1) แม้ VaR จะมีอยู่เสมอ ช่วงของ Hull ξ∈[0.1,0.4]\xi\in[0.1,0.4] ทำให้ ρ อยู่ระหว่าง 1.1 ถึง 1.7
หมายเหตุ: สไลด์ของคอร์สอธิบายว่า ρ ของ Gaussian “คงที่ทุกค่า c” ที่ถูกต้องคือมีค่าปานกลางและค่อย ๆ ลดลงเข้าหา 1 ซึ่งเป็นจุดที่ต่างจากลิมิตคงที่ของหางหนา
| ξ\xi | ลักษณะหาง | ρ≈\rho\approx |
|---|---|---|
| 0.10 | ขอบล่างของช่วง Hull | 1.11 |
| 0.25 | ปานกลาง | 1.33 |
| 0.40 | ขอบบนของช่วง Hull | 1.67 |
| 0.50 | ES = 2×VaR | 2.00 |
| →1 | แบบ Cauchy, ES ไม่มีขอบเขต | →∞ |
3.4 Coherence และ subadditivity
Artzner et al. (1999) นิยามมาตรวัดความเสี่ยงแบบ coherent ρ(⋅)\rho(\cdot) (บนผลขาดทุนที่เป็นบวก) ด้วยสัจพจน์สี่ข้อ
- Monotonicity: พอร์ตที่ขาดทุนมากกว่าเสมอไม่ได้เสี่ยงน้อยกว่า
- Subadditivity: ρ(X+Y)≤ρ(X)+ρ(Y)\rho(X+Y)\le\rho(X)+\rho(Y) การรวมพอร์ตไม่เพิ่มความเสี่ยง หรือก็คือการกระจายความเสี่ยง
- Positive homogeneity: สถานะเพิ่มเป็นสองเท่า ความเสี่ยงเพิ่มเป็นสองเท่า
- Translation invariance: เพิ่มเงินสด mm ความเสี่ยงลดลง mm
ES ผ่านทั้งสี่ข้อ ส่วน VaR โดยทั่วไปไม่ผ่านข้อ 2 (ยกเว้นการแจกแจง Normal หรือ elliptical) Subadditivity ทำให้เงินกองทุนตาม ES แยกและรวมข้ามโต๊ะเทรดได้อย่างสะอาด
ตัวอย่างคำนวณ 4 · การผิดนัดชำระแบบไม่ต่อเนื่อง
พันธบัตรอิสระสามตัว A, B, C มูลค่าหน้าตั๋ว £1,000 ต่อตัว ความน่าจะเป็นผิดนัด 0.5% ต่อตัว ผลขาดทุนเมื่อผิดนัดเท่ากับมูลค่าหน้าตั๋ว การแจกแจงผลขาดทุนของพอร์ตอยู่ในตารางด้านล่าง
VaR: พันธบัตรตัวเดียวผิดนัดด้วยความน่าจะเป็น 0.5% < 1% ดังนั้น VaR99(A)=\operatorname{VaR}_{99}(A)= £0 สำหรับพอร์ต ความน่าจะเป็นสะสมที่ £0 มีเพียง 98.51% < 99% ดังนั้น VaR99(ABC)=\operatorname{VaR}_{99}(ABC)= £1,000 > 0+0+0 VaR ละเมิด subadditivity: การกระจายความเสี่ยง “เพิ่ม” VaR
ES: สำหรับพันธบัตรตัวเดียว ครึ่งหนึ่งของหาง 1% คือผลขาดทุน £1,000 และอีกครึ่งคือ £0 ดังนั้น ES(A)=0.005×1000/0.01=\operatorname{ES}(A)=0.005\times1000/0.01= £500 สำหรับพอร์ต การผิดนัด 2 และ 3 ตัวครองความน่าจะเป็น 0.0075% และ 0.0000125% มวลแบบมีเงื่อนไขที่เหลือ 0.992525 คือการผิดนัดหนึ่งตัว: ES(ABC)=\operatorname{ES}(ABC)= £1,007.49 ≤ £1,500 ES เป็น subadditive
สังเกตว่าการคำนวณถือหางเป็น 1% ของความน่าจะเป็นพอดี โดยแบ่งก้อน £1,000 ณ จุดที่คร่อมเปอร์เซ็นไทล์ที่ 99 นี่คือนิยาม “ค่าเฉลี่ยของเปอร์เซ็นไทล์ในหาง” ที่ทำงานอยู่ และเป็นเหตุที่นิยามนี้เหมาะกับ P&L แบบไม่ต่อเนื่อง
| จำนวนผิดนัด | ผลขาดทุน | ความน่าจะเป็น | สะสม |
|---|---|---|---|
| 0 | £0 | 98.5075% | 98.5075% |
| 1 | £1,000 | 1.4850% | 99.9925% |
| 2 | £2,000 | 0.0075% | ≈100% |
| 3 | £3,000 | 0.0000125% | 100% |
3.5 ทำไม FRTB เลือก ES 97.5%
ภายใต้ Normal ตัวคูณ ES 97.5% คือ 2.338 เกือบเท่าตัวคูณ VaR 99% คือ 2.326 สำหรับการแจกแจงที่ประพฤติดี เงินกองทุนแทบไม่เปลี่ยน แต่สำหรับพอร์ตหางหนา ES 97.5% สูงกว่า VaR 99% อย่างมีนัยสำคัญ มันลงโทษรูปร่างของหางตรงจุด นี่คือตรรกะการ calibrate เบื้องหลังการเปลี่ยนของ Basel จาก VaR 99% ไปเป็น ES 97.5%
ราคาที่ต้องจ่ายคือ backtest ยากขึ้น ES เป็นค่าเฉลี่ยแบบมีเงื่อนไข ไม่ใช่เหตุการณ์แบบสองค่า และไม่เป็น elicitable (Gneiting 2011) จึงไม่มีการทดสอบที่สะอาดเท่าการนับ breach FRTB จึงยังคง backtest VaR ที่ 97.5% และ 99% ขณะที่วัดเงินกองทุนด้วย ES
เทียบกฎเกณฑ์ · Expected Shortfall
| กรอบ | ข้อกำหนด |
|---|---|
| UCITS | ไม่บังคับ ES; CESR สนับสนุนให้เสริม VaR สำหรับกลยุทธ์หางหนา (arbitrage, structured) โดย ES เป็นตัวเลือกที่พบบ่อย |
| AIFMD | ไม่บังคับ; ผู้จัดการอาจใช้ ES เป็นตัวชี้วัดขีดจำกัดภายใน โดยระบุในนโยบายความเสี่ยง |
| MiFID II | ผ่าน IFR/CRR สำหรับ trading book ของบริษัทหลักทรัพย์ขนาดใหญ่: internal model ของ FRTB ใช้ ES 97.5% (สหภาพยุโรปตั้งแต่ 2027) |
ห้องทดลอง: VaR, ES และ Cornish–Fisher
ปรับระดับความเชื่อมั่น ความผันผวน ช่วงเวลา และพารามิเตอร์ความเบ้/ความโด่ง เพื่อดูว่าตัวคูณเปลี่ยนอย่างไร ห้องทดลองนี้ใช้สูตรในบทที่ 2, 3 และ §6.1 กับพอร์ตสมมติ ไม่ใช่ข้อมูลตลาด
เปิด JavaScript เพื่อใช้ห้องทดลอง