Option Pricing Models พิมพ์หน้านี้
Lattice Models
เปลี่ยนการเคลื่อนที่ของราคาให้เป็นต้นไม้เวลาไม่ต่อเนื่อง คำนวณย้อนหลัง และตรวจการลู่เข้าสู่คำตอบแบบต่อเนื่อง
แบบจำลองต้นไม้ทวินาม (Binomial Tree, 1979)
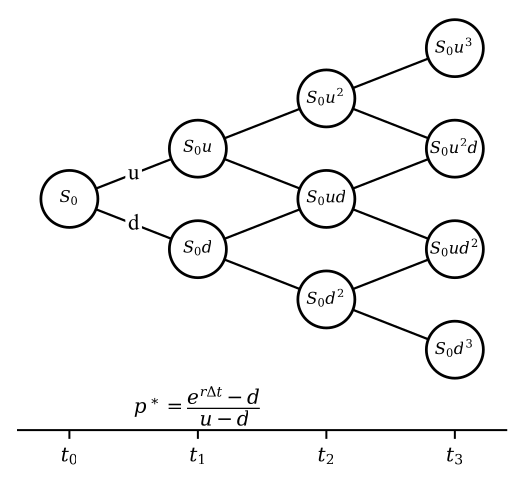
แบบจำลองต้นไม้ทวินาม (Binomial Tree) ถูกเสนอโดย ค็อกซ์ (John C. Cox), รอสส์ (Stephen A. Ross) และ รูบินสไตน์ (Mark Rubinstein) (Cox et al. 1979) แบบจำลองก่อนหน้านี้ล้วนออกแบบสำหรับออปชันแบบยุโรปเท่านั้น แต่ไม่เหมาะกับการคำนวณมูลค่าออปชันแบบอเมริกัน จึงมีการเสนอการคำนวณด้วยแผนภาพต้นไม้ (tree) ซึ่งเหมาะกับการพิจารณาการใช้สิทธิล่วงหน้า (Early Exercise Premium) อันเป็นเหตุผลหนึ่งที่มูลค่าออปชันแบบอเมริกันที่ยังไม่ใช้สิทธิมีค่าสูงกว่าหรือเท่ากับออปชันแบบยุโรปที่เทียบเท่ากัน อย่างไรก็ตามในกรณีทั่วไปต้นไม้ไม่มีรูปแบบปิด และแม้ต้นไม้แบบรวมกิ่ง (recombining) จะมีจำนวนโหนดรวมเพียง O(N2)O(N^2) O ( N 2 ) เส้นทาง ทั้งหมดซึ่งโตแบบ 2N2^N 2 N uu u dd d
รูปที่ 1 · ต้นไม้ทวินามแบบรวมกิ่ง (recombining binomial tree) สามช่วงเวลา แสดงราคาสินทรัพย์ S 0 u j d i − j u=eσΔtu=\mathrm{e}^{\sigma\sqrt{\Delta t}} u = e σ Δ t d = 1/u p * = (er Δ t d )/(u − d )i i + 12i .
Proposition 11 (พารามิเตอร์และการเวียนซ้ำเชิงกลาง-ความเสี่ยง). แบ่งช่วงเวลา [0,T][0,T] [ 0 , T ] NN N Δt=T/N\Delta t = T/N Δ t = T / N u=eσΔt,d=e−σΔt=1u,p∗=erΔt−du−d.(3.1)u = \mathrm{e}^{\sigma\sqrt{\Delta t}}, \qquad d = \mathrm{e}^{-\sigma\sqrt{\Delta t}} = \frac1u,
\qquad p^\ast = \frac{\mathrm{e}^{r\Delta t}-d}{u-d}.
\tag{3.1} u = e σ Δ t , d = e − σ Δ t = u 1 , p ∗ = u − d e r Δ t − d . ( 3.1 )
เมื่อ Δt\Delta t Δ t 0<p∗<10<p^\ast<1 0 < p ∗ < 1 Vi(j)=e−rΔt[p∗Vi+1(j+1)+(1−p∗)Vi+1(j)],(3.2)V_i^{(j)} = \mathrm{e}^{-r\Delta t}\Big[p^\ast V_{i+1}^{(j+1)} + (1-p^\ast)V_{i+1}^{(j)}\Big],
\tag{3.2} V i ( j ) = e − r Δ t [ p ∗ V i + 1 ( j + 1 ) + ( 1 − p ∗ ) V i + 1 ( j ) ] , ( 3.2 )
ในขณะที่ออปชันแบบอเมริกันแทนที่ด้วย Vi(j)=max {Λ(S0ujdi−j), e−rΔt[p∗Vi+1(j+1)+(1−p∗)Vi+1(j)]}.(3.3)V_i^{(j)} = \max\!\Big\{\Lambda\big(S_0 u^{j} d^{i-j}\big),\;
\mathrm{e}^{-r\Delta t}\big[p^\ast V_{i+1}^{(j+1)} + (1-p^\ast)V_{i+1}^{(j)}\big]\Big\}.
\tag{3.3} V i ( j ) = max { Λ ( S 0 u j d i − j ) , e − r Δ t [ p ∗ V i + 1 ( j + 1 ) + ( 1 − p ∗ ) V i + 1 ( j ) ] } . ( 3.3 )
Proof. ค่า p∗p^\ast p ∗ EQ[Si+1∣Si]=erΔtSi\mathbb{E}^{\mathbb{Q}}[S_{i+1}\mid S_i] = \mathrm{e}^{r\Delta t}S_i E Q [ S i + 1 ∣ S i ] = e r Δ t S i p∗u+(1−p∗)d=erΔtp^\ast u + (1-p^\ast)d = \mathrm{e}^{r\Delta t} p ∗ u + ( 1 − p ∗ ) d = e r Δ t (3.1) . ภายใต้มาตรวัดนี้มูลค่าออปชันคือค่าคาดหวังของมูลค่าขั้นถัดไปที่คิดลด นำไปสู่ (3.2) . สำหรับออปชันอเมริกัน ณ แต่ละโหนดผู้ถือเลือกมูลค่าที่มากกว่าระหว่างการใช้สิทธิทันที Λ(S)\Lambda(S) Λ ( S ) (3.3) . เงื่อนไข erΔt∈(d,u)\mathrm{e}^{r\Delta t}\in(d,u) e r Δ t ∈ ( d , u ) p∗∈(0,1)p^\ast\in(0,1) p ∗ ∈ ( 0 , 1 )
แบบจำลองต้นไม้ไตรนาม (Trinomial Tree, 1986)
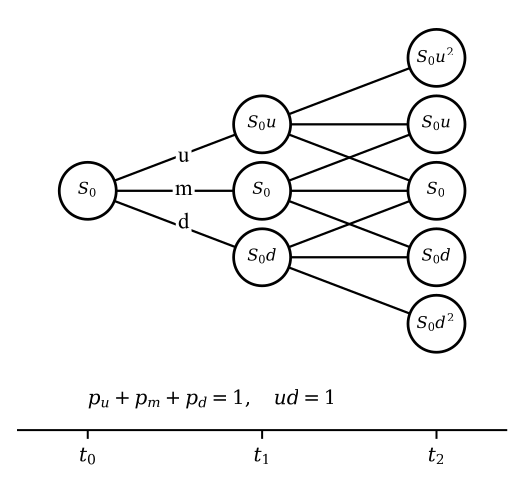
แบบจำลองต้นไม้ไตรนาม (Trinomial Tree) ถูกเสนอโดย ฟีลิม บอยล์ (Phelim Boyle) (Boyle 1986) จากสมมติฐานเดิมของต้นไม้ทวินามที่ราคาสินทรัพย์มีเพียงสองทิศทาง บอยล์เสนอเพิ่มเส้นทางที่สามคือราคาคงที่ (middle) แม้จะเพิ่มความซับซ้อนในการคำนวณ แต่มีประโยชน์เพราะต้นไม้ไตรนามลู่เข้าสู่แบบจำลองแบล็ก-โชลส์อย่างราบเรียบกว่าและมีค่าคงตัวความคลาดเคลื่อนเล็กกว่าต้นไม้ทวินาม (อัตราการลู่เข้าเชิงอันดับเท่ากันคือ O(1/N)O(1/N) O ( 1/ N ) NN N
รูปที่ 2 · ต้นไม้ไตรนามแบบรวมกิ่งสองช่วงเวลา แต่ละโหนดแตกออกเป็นสามทิศทาง (ขึ้น u m d u d = 1p u p m p d 1 ตาม (3.5) . โครงสร้างสามทิศทางทำให้มีโหนดที่ราคาตรงกับราคาใช้สิทธิ ช่วยลดความคลาดเคลื่อนในการกำหนดราคา.
Proposition 12 (พารามิเตอร์ต้นไม้ไตรนามของบอยล์). กำหนด Δt=T/N\Delta t = T/N Δ t = T / N u=eσ2Δt,d=1u,(3.4)u = \mathrm{e}^{\sigma\sqrt{2\Delta t}}, \qquad d = \frac1u,
\tag{3.4} u = e σ 2Δ t , d = u 1 , ( 3.4 )
ความน่าจะเป็นเชิงกลาง-ความเสี่ยงของสามทิศทางคือ pu=(erΔt/2−e−σΔt/2eσΔt/2−e−σΔt/2) 2,pd=(eσΔt/2−erΔt/2eσΔt/2−e−σΔt/2) 2,pm=1−pu−pd.(3.5)p_u = \left(\frac{\mathrm{e}^{r\Delta t/2}-\mathrm{e}^{-\sigma\sqrt{\Delta t/2}}}{\mathrm{e}^{\sigma\sqrt{\Delta t/2}}-\mathrm{e}^{-\sigma\sqrt{\Delta t/2}}}\right)^{\!2},
\quad
p_d = \left(\frac{\mathrm{e}^{\sigma\sqrt{\Delta t/2}}-\mathrm{e}^{r\Delta t/2}}{\mathrm{e}^{\sigma\sqrt{\Delta t/2}}-\mathrm{e}^{-\sigma\sqrt{\Delta t/2}}}\right)^{\!2},
\quad
p_m = 1-p_u-p_d.
\tag{3.5} p u = ( e σ Δ t /2 − e − σ Δ t /2 e r Δ t /2 − e − σ Δ t /2 ) 2 , p d = ( e σ Δ t /2 − e − σ Δ t /2 e σ Δ t /2 − e r Δ t /2 ) 2 , p m = 1 − p u − p d . ( 3.5 )
การเวียนซ้ำถอยหลังของมูลค่าออปชันคือ Vi(j)=e−rΔt[puVi+1(j+1)+pmVi+1(j)+pdVi+1(j−1)]V_i^{(j)} = \mathrm{e}^{-r\Delta t}\big[p_u V_{i+1}^{(j+1)} + p_m V_{i+1}^{(j)} + p_d V_{i+1}^{(j-1)}\big] V i ( j ) = e − r Δ t [ p u V i + 1 ( j + 1 ) + p m V i + 1 ( j ) + p d V i + 1 ( j − 1 ) ] max\max max (3.3) ).
Proof. สร้างหนึ่งขั้นไตรนามจากสองขั้นทวินามครึ่งช่วงเวลาอย่างชัดแจ้ง: กำหนดตัวคูณครึ่งขั้น a=eσΔt/2a=\mathrm{e}^{\sigma\sqrt{\Delta t/2}} a = e σ Δ t /2 (3.1) ที่ช่วงเวลา Δt/2\Delta t/2 Δ t /2
p~=erΔt/2−a−1a−a−1.\tilde p = \frac{\mathrm{e}^{r\Delta t/2}-a^{-1}}{a-a^{-1}}. p ~ = a − a − 1 e r Δ t /2 − a − 1 .
การขึ้นสองครั้งติดกันให้ตัวคูณ
a2=eσ2Δt=ua^2 = \mathrm{e}^{\sigma\sqrt{2\Delta t}} = u a 2 = e σ 2Δ t = u ด้วยความน่าจะเป็น
p~ 2\tilde p^{\,2} p ~ 2 ซึ่งเท่ากับ
pup_u p u ใน
(3.5) พอดี การลงสองครั้งให้
d=1/ud=1/u d = 1/ u ด้วยความน่าจะเป็น
(1−p~)2=pd(1-\tilde p)^2 = p_d ( 1 − p ~ ) 2 = p d และกรณีผสม (ขึ้น-ลง หรือ ลง-ขึ้น) กลับสู่โหนดกลางด้วยความน่าจะเป็น
2p~(1−p~)=1−pu−pd=pm2\tilde p(1-\tilde p) = 1-p_u-p_d = p_m 2 p ~ ( 1 − p ~ ) = 1 − p u − p d = p m . โครงสร้างนี้รับประกันเงื่อนไขมาร์ทิงเกล
E[Si+1∣Si]=erΔtSi\mathbb{E}[S_{i+1}\mid S_i] = \mathrm{e}^{r\Delta t}S_i E [ S i + 1 ∣ S i ] = e r Δ t S i โดยอัตโนมัติ เพราะแต่ละครึ่งขั้นเป็นมาร์ทิงเกลที่คิดลดตามบทตั้ง 11. สำหรับโมเมนต์ของผลตอบแทนล็อก การคำนวณโดยตรง (แสดงในบทพิสูจน์ผลสืบเนื่อง 15) ให้
E[ln(Si+1/Si)]=(r−12σ2)Δt+O(Δt2)\mathbb{E}[\ln(S_{i+1}/S_i)] = (r-\tfrac12\sigma^2)\Delta t + O(\Delta t^2) E [ ln ( S i + 1 / S i )] = ( r − 2 1 σ 2 ) Δ t + O ( Δ t 2 ) และ
Var[ln(Si+1/Si)]=σ2Δt+O(Δt2)\mathop{\mathrm{Var}}[\ln(S_{i+1}/S_i)] = \sigma^2\Delta t + O(\Delta t^2) Var [ ln ( S i + 1 / S i )] = σ 2 Δ t + O ( Δ t 2 ) ตรงกับ GBM ถึงอันดับนำ. เงื่อนไข
pu,pm,pd≥0p_u,p_m,p_d\ge 0 p u , p m , p d ≥ 0 เป็นจริงเมื่อ
Δt\Delta t Δ t เล็กพอ (ต้องการ
erΔt/2∈(a−1,a)\mathrm{e}^{r\Delta t/2}\in(a^{-1},a) e r Δ t /2 ∈ ( a − 1 , a ) ซึ่งเป็นเงื่อนไขไร้การเก็งกำไรต่อครึ่งขั้น). ◻
การลู่เข้าของแบบจำลองเชิงต้นไม้สู่แบล็ก-โชลส์
ในหัวข้อนี้เราพิสูจน์ว่าเมื่อจำนวนขั้น N→∞N\to\infty N → ∞ ln(ST/S0)\ln(S_T/S_0) ln ( S T / S 0 )
Assumption 13 (สมมติฐานที่จำเป็น). (i) พารามิเตอร์ r,σr,\sigma r , σ Q\mathbb{Q} Q (3.1) สำหรับทวินาม และ (3.4) –(3.5) สำหรับไตรนาม; (iv) ฟังก์ชันผลตอบแทน Λ\Lambda Λ
Theorem 14 (การลู่เข้าของต้นไม้ทวินาม). ภายใต้สมมติฐาน 13 ราคาออปชันแบบยุโรปจากต้นไม้ทวินาม CNC_N C N CBSC_{\mathrm{BS}} C BS N→∞N\to\infty N → ∞ limN→∞CN=CBS.(3.6)\lim_{N\to\infty} C_N = C_{\mathrm{BS}}.
\tag{3.6} N → ∞ lim C N = C BS . ( 3.6 )
Proof. เขียนผลตอบแทนล็อกสะสม ln(ST/S0)=∑i=1NXi\ln(S_T/S_0) = \sum_{i=1}^{N} X_i ln ( S T / S 0 ) = ∑ i = 1 N X i XiX_i X i lnu=σΔt\ln u = \sigma\sqrt{\Delta t} ln u = σ Δ t p∗p^\ast p ∗ lnd=−σΔt\ln d = -\sigma\sqrt{\Delta t} ln d = − σ Δ t 1−p∗1-p^\ast 1 − p ∗ p∗p^\ast p ∗ (3.1) รอบ Δt=0\Delta t=0 Δ t = 0
p∗=erΔt−e−σΔteσΔt−e−σΔt=12+12(r−12σ2σ)Δt+O(Δt3/2).p^\ast = \frac{\mathrm{e}^{r\Delta t}-\mathrm{e}^{-\sigma\sqrt{\Delta t}}}{\mathrm{e}^{\sigma\sqrt{\Delta t}}-\mathrm{e}^{-\sigma\sqrt{\Delta t}}}
= \frac12 + \frac12\Big(\frac{r-\tfrac12\sigma^2}{\sigma}\Big)\sqrt{\Delta t} + O(\Delta t^{3/2}). p ∗ = e σ Δ t − e − σ Δ t e r Δ t − e − σ Δ t = 2 1 + 2 1 ( σ r − 2 1 σ 2 ) Δ t + O ( Δ t 3/2 ) .
จากนั้นคำนวณโมเมนต์ต่อขั้น
E[Xi]=(2p∗−1)σΔt=(r−12σ2)Δt+O(Δt2),Var[Xi]=σ2Δt−E[Xi]2=σ2Δt+O(Δt2).\begin{align*}
\mathbb{E}[X_i] &= (2p^\ast-1)\sigma\sqrt{\Delta t} = \big(r-\tfrac12\sigma^2\big)\Delta t + O(\Delta t^2),\\
\mathop{\mathrm{Var}}[X_i] &= \sigma^2\Delta t - \mathbb{E}[X_i]^2 = \sigma^2\Delta t + O(\Delta t^2).
\end{align*} E [ X i ] Var [ X i ] = ( 2 p ∗ − 1 ) σ Δ t = ( r − 2 1 σ 2 ) Δ t + O ( Δ t 2 ) , = σ 2 Δ t − E [ X i ] 2 = σ 2 Δ t + O ( Δ t 2 ) .
รวม
N=T/ΔtN=T/\Delta t N = T /Δ t ขั้นได้ค่าเฉลี่ยรวม
μN=∑E[Xi]→(r−12σ2)T\mu_N = \sum\mathbb{E}[X_i] \to (r-\tfrac12\sigma^2)T μ N = ∑ E [ X i ] → ( r − 2 1 σ 2 ) T และความแปรปรวนรวม
sN2=∑Var[Xi]→σ2Ts_N^2 = \sum\mathop{\mathrm{Var}}[X_i] \to \sigma^2 T s N 2 = ∑ Var [ X i ] → σ 2 T . เนื่องจาก
XiX_i X i มีขอบเขต (
∣Xi∣=σΔt→0|X_i|=\sigma\sqrt{\Delta t}\to 0 ∣ X i ∣ = σ Δ t → 0 ) เงื่อนไขลินเดอเบิร์ก (Lindeberg condition) เป็นจริง กล่าวคือสำหรับทุก
ϵ>0\epsilon>0 ϵ > 0 1sN2∑i=1NE [(Xi−EXi)2 1{∣Xi−EXi∣>ϵsN}]→0,\frac{1}{s_N^2}\sum_{i=1}^{N}\mathbb{E}\!\big[(X_i-\mathbb{E}X_i)^2\,\mathbf{1}_{\{|X_i-\mathbb{E}X_i|>\epsilon s_N\}}\big]\to 0, s N 2 1 i = 1 ∑ N E [ ( X i − E X i ) 2 1 { ∣ X i − E X i ∣ > ϵ s N } ] → 0 ,
เพราะเมื่อ
NN N ใหญ่พอ
∣Xi−EXi∣≤2σΔt<ϵsN|X_i-\mathbb{E}X_i|\le 2\sigma\sqrt{\Delta t} < \epsilon s_N ∣ X i − E X i ∣ ≤ 2 σ Δ t < ϵ s N ทำให้ตัวชี้บ่ง (indicator) เป็นศูนย์ทั้งหมด. โดยทฤษฎีบทลินเดอเบิร์ก-เฟลเลอร์ (Lindeberg-Feller CLT)
∑i=1NXi→ d N ((r−12σ2)T, σ2T),\sum_{i=1}^N X_i \xrightarrow{\;d\;} \mathcal{N}\!\big((r-\tfrac12\sigma^2)T,\ \sigma^2 T\big), i = 1 ∑ N X i d N ( ( r − 2 1 σ 2 ) T , σ 2 T ) ,
ซึ่งตรงกับการแจกแจงของ
ln(ST/S0)\ln(S_T/S_0) ln ( S T / S 0 ) ในแบบจำลองแบล็ก-โชลส์พอดี. โดยทฤษฎีบทการส่งต่อเนื่อง (continuous mapping theorem) และความต่อเนื่องของ
Λ\Lambda Λ จะได้
Λ(ST(N))\Lambda(S_T^{(N)}) Λ ( S T ( N ) ) ลู่เข้าในการแจกแจงสู่
Λ(ST)\Lambda(S_T) Λ ( S T ) เหลือเพียงตรวจสอบความอินทิเกรตได้อย่างเอกรูป (uniform integrability) ซึ่งพิสูจน์ได้จริงจากขอบเขตโมเมนต์ที่สอง: เนื่องจาก
ud=1ud=1 u d = 1 E[(ST(N))2]=S02[p∗u2+(1−p∗)d2]N=S02[erΔt(u+d)−1]N=S02[1+(2r+σ2)Δt+O(Δt2)]N,\mathbb{E}\big[(S_T^{(N)})^2\big] = S_0^2\big[p^\ast u^2 + (1-p^\ast)d^2\big]^N
= S_0^2\big[\mathrm{e}^{r\Delta t}(u+d) - 1\big]^N
= S_0^2\big[1+(2r+\sigma^2)\Delta t + O(\Delta t^2)\big]^N, E [ ( S T ( N ) ) 2 ] = S 0 2 [ p ∗ u 2 + ( 1 − p ∗ ) d 2 ] N = S 0 2 [ e r Δ t ( u + d ) − 1 ] N = S 0 2 [ 1 + ( 2 r + σ 2 ) Δ t + O ( Δ t 2 ) ] N ,
ดังนั้น
supNE[(ST(N))2]≤S02 e(2r+σ2)T+O(Δt)<∞\sup_N \mathbb{E}[(S_T^{(N)})^2] \le S_0^2\,\mathrm{e}^{(2r+\sigma^2)T + O(\Delta t)} < \infty sup N E [( S T ( N ) ) 2 ] ≤ S 0 2 e ( 2 r + σ 2 ) T + O ( Δ t ) < ∞ . ขอบเขตโมเมนต์ที่สองอย่างสม่ำเสมอร่วมกับการเติบโตไม่เกินเชิงเส้นของ
Λ\Lambda Λ ตามสมมติฐาน 13(iv) ให้ uniform integrability ของ
{Λ(ST(N))}N\{\Lambda(S_T^{(N)})\}_N { Λ ( S T ( N ) ) } N การลู่เข้าในการแจกแจงจึงส่งผลให้ค่าคาดหวังของผลตอบแทนที่คิดลดลู่เข้า และได้
(3.6) . ◻
Corollary 15 (การลู่เข้าของต้นไม้ไตรนาม). ภายใต้สมมติฐาน 13 ราคาจากต้นไม้ไตรนามลู่เข้าสู่ CBSC_{\mathrm{BS}} C BS XiX_i X i {σ2Δt,0,−σ2Δt}\{\sigma\sqrt{2\Delta t},0,-\sigma\sqrt{2\Delta t}\} { σ 2Δ t , 0 , − σ 2Δ t } {pu,pm,pd}\{p_u,p_m,p_d\} { p u , p m , p d }
Proof. จากนิยาม (3.5) เขียน a=eσΔt/2a=\mathrm{e}^{\sigma\sqrt{\Delta t/2}} a = e σ Δ t /2
pu−pd=(erΔt/2−a−1)2−(a−erΔt/2)2(a−a−1)2=2erΔt/2−a−a−1a−a−1=(r−12σ22σ)2Δt+O(Δt3/2),p_u - p_d = \frac{(\mathrm{e}^{r\Delta t/2}-a^{-1})^2 - (a-\mathrm{e}^{r\Delta t/2})^2}{(a-a^{-1})^2}
= \frac{2\mathrm{e}^{r\Delta t/2} - a - a^{-1}}{a-a^{-1}}
= \Big(\frac{r-\tfrac12\sigma^2}{2\sigma}\Big)\sqrt{2\Delta t} + O(\Delta t^{3/2}), p u − p d = ( a − a − 1 ) 2 ( e r Δ t /2 − a − 1 ) 2 − ( a − e r Δ t /2 ) 2 = a − a − 1 2 e r Δ t /2 − a − a − 1 = ( 2 σ r − 2 1 σ 2 ) 2Δ t + O ( Δ t 3/2 ) ,
โดยกระจายอนุกรม
2erΔt/2−a−a−1=(r−12σ2)Δt+O(Δt2)2\mathrm{e}^{r\Delta t/2}-a-a^{-1} = (r-\tfrac12\sigma^2)\Delta t + O(\Delta t^2) 2 e r Δ t /2 − a − a − 1 = ( r − 2 1 σ 2 ) Δ t + O ( Δ t 2 ) และ
a−a−1=σ2Δt+O(Δt3/2)a-a^{-1} = \sigma\sqrt{2\Delta t} + O(\Delta t^{3/2}) a − a − 1 = σ 2Δ t + O ( Δ t 3/2 ) . ดังนั้น
E[Xi]=(pu−pd)σ2Δt=(r−12σ2)Δt+O(Δt2)\mathbb{E}[X_i] = (p_u-p_d)\sigma\sqrt{2\Delta t} = (r-\tfrac12\sigma^2)\Delta t + O(\Delta t^2) E [ X i ] = ( p u − p d ) σ 2Δ t = ( r − 2 1 σ 2 ) Δ t + O ( Δ t 2 ) และ
Var[Xi]=(pu+pd)⋅2σ2Δt−E[Xi]2=σ2Δt+O(Δt2)\mathop{\mathrm{Var}}[X_i] = (p_u+p_d)\cdot 2\sigma^2\Delta t - \mathbb{E}[X_i]^2 = \sigma^2\Delta t + O(\Delta t^2) Var [ X i ] = ( p u + p d ) ⋅ 2 σ 2 Δ t − E [ X i ] 2 = σ 2 Δ t + O ( Δ t 2 ) (ใช้
pu+pd=12+O(Δt)p_u+p_d = \tfrac12 + O(\Delta t) p u + p d = 2 1 + O ( Δ t ) ) ที่เหลือเหมือนบทพิสูจน์ทฤษฎีบท 14. ◻
Remark 16 . ทฤษฎีบท 14 และผลสืบเนื่อง 15 ครอบคลุมเฉพาะออปชันแบบยุโรป การลู่เข้าของราคาออปชันแบบอเมริกัน จากแบบจำลองเชิงต้นไม้สู่มูลค่าการหยุดเหมาะสมในเวลาต่อเนื่อง (1.3) เป็นผลลัพธ์ที่ลึกกว่าและต้องอาศัยเทคนิคเพิ่มเติม ดูบทพิสูจน์ของอามินและคานนา (Amin and Khanna 1994).
อัตราการลู่เข้า (เชิงคณิตศาสตร์และเชิงคำนวณ)
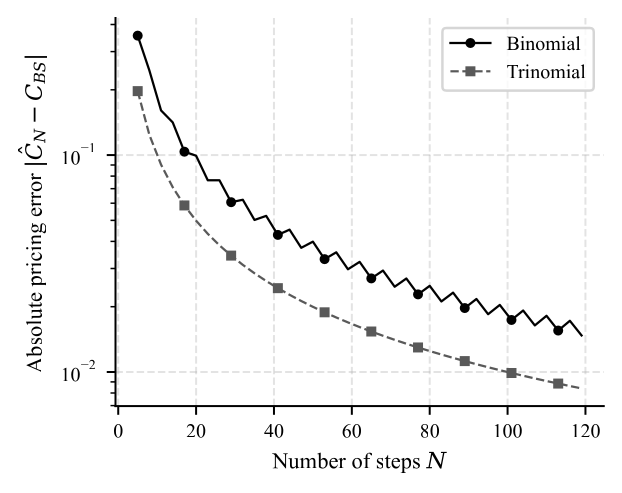
เชิงคณิตศาสตร์ ทั้งสองแบบจำลองมีอัตราการลู่เข้าอันดับหนึ่ง ∣CN−CBS∣=O(1/N)|C_N - C_{\mathrm{BS}}| = O(1/N) ∣ C N − C BS ∣ = O ( 1/ N ) แกว่ง (oscillatory) แบบฟันเลื่อยตามภาวะคู่/คี่ของ NN N KK K KK K
รูปที่ 3 · ความคลาดเคลื่อนสัมบูรณ์ |Ĉ N C BS | ของการกำหนดราคาออปชันซื้อแบบยุโรป (พารามิเตอร์คงที่: S 0 = K = 100r = 0.05σ = 0.20T = 1N
ทดลองต้นไม้ Binomial
เปิด JavaScript เพื่อปรับค่าห้องทดลองนี้ สมการและตัวอย่างในบทอ่านได้ตามปกติ
จำนวนขั้นและการลู่เข้า
เปิด JavaScript เพื่อปรับค่าห้องทดลองนี้ สมการและตัวอย่างในบทอ่านได้ตามปกติ