
Results & Discussion
อ่านผลของอายุสัญญา Volatility และ Moneyness ก่อนสรุปว่า Theta หรือ Gamma เด่นในแต่ละระบอบ
ผลการทดลองและการอภิปราย (Results and Discussion)
พฤติกรรมของ Θ\Theta ในกลยุทธ์ Calendar Spread
ผลของอายุสัญญาต่อ Θ\Theta
รูปที่ 5 แสดงค่า Θ\Theta เทียบกับวันที่เหลือจนถึงวันหมดอายุ ที่อายุสัญญาเริ่มต้น (T0T_0) ต่างกัน แกน xx เรียงจากซ้าย (วันซื้อ) ไปสิ้นสุดที่ 0 วัน (วันหมดอายุ) ทางขวา สำหรับตัวอย่าง ATM ค่า ∣Θ∣|\Theta| เพิ่มขึ้นเมื่อใกล้หมดอายุ หากเวลาคงเหลือ TT และพารามิเตอร์ S,K,r,σS,K,r,\sigma เท่ากัน ค่า Theta จะเท่ากันโดยไม่ขึ้นกับ T0T_0 ส่วนการเทียบที่สัดส่วนอายุผ่านไปเท่ากันทำให้สัญญา T0T_0 สั้นกว่ามีเวลาคงเหลือน้อยกว่า จึงมี ∣Θ∣|\Theta| สูงกว่าในตัวอย่างนี้.
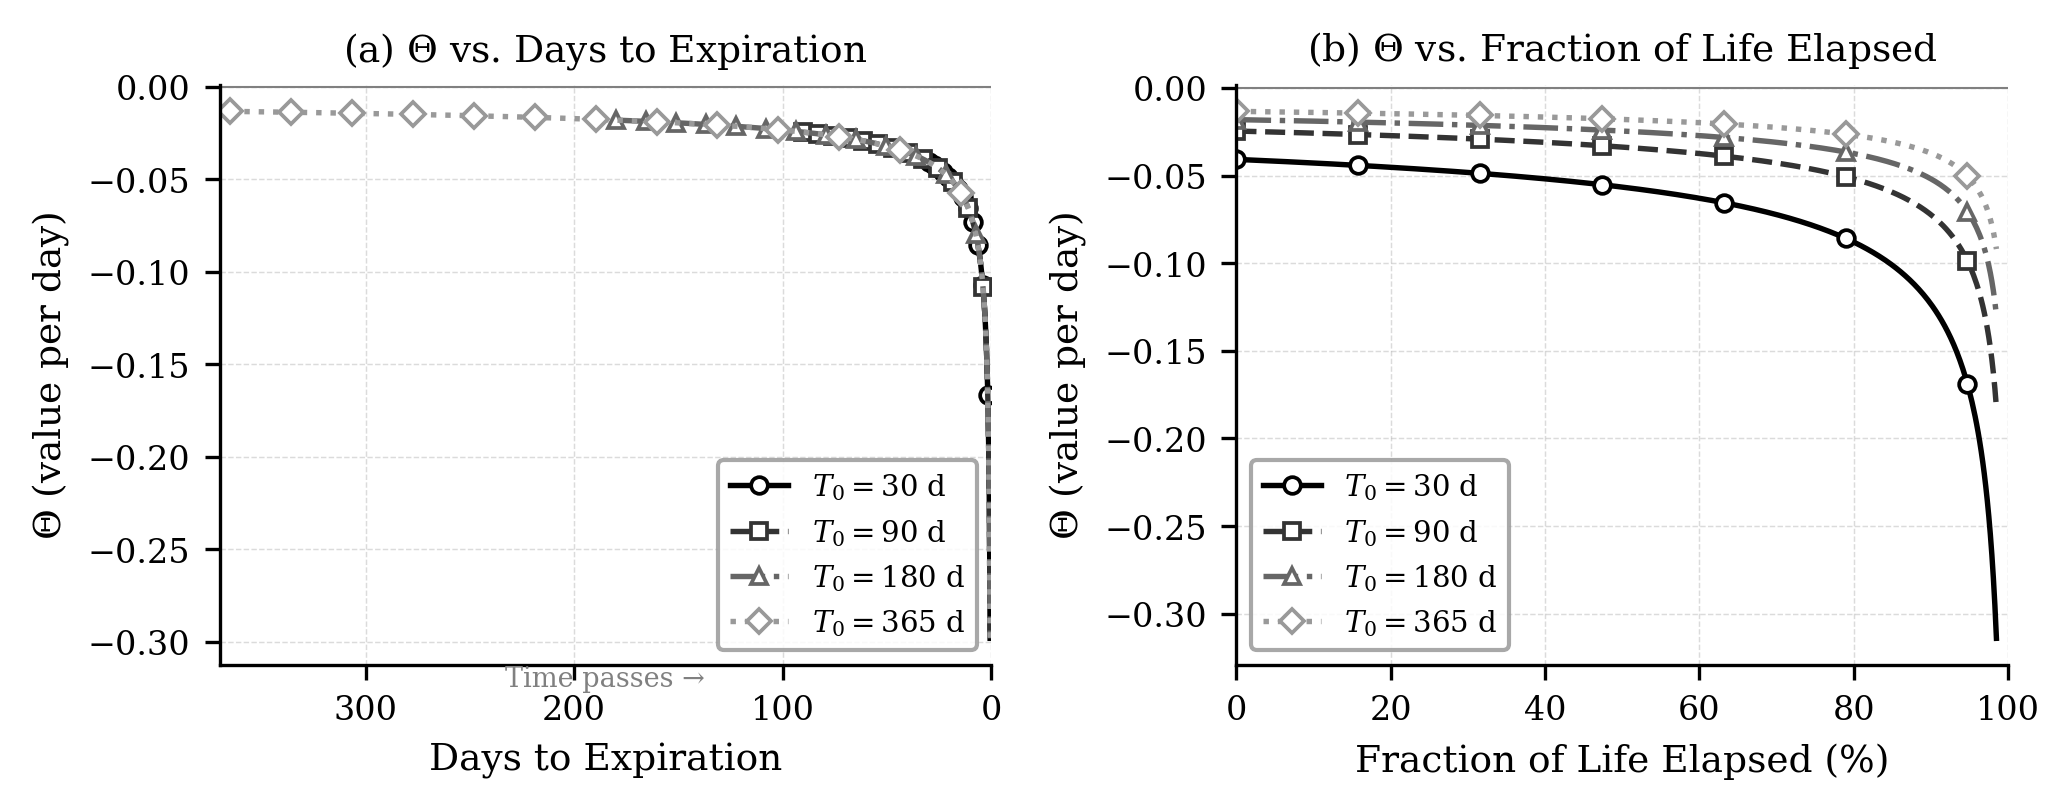
สำหรับพารามิเตอร์ตัวอย่าง ATM สัญญาขา SHORT อายุ 30 วันมีค่า Theta ของออปชันในค่าสัมบูรณ์สูงกว่าขา LONG อายุ 180 วัน เมื่อนำสถานะมาหักลบเป็น LONG − SHORT จึงได้ Θnet>0\Theta_{\mathrm{net}}>0 ซึ่งเป็นผลบวกจากเวลาที่ผ่านไปเมื่อปัจจัยอื่นคงที่.
ผลของความผันผวนต่อ Θ\Theta
รูปที่ 6 แสดงผลกระทบของความผันผวน (σ\sigma) ในระดับต่างกันต่อค่า Θ\Theta ที่อายุสัญญา 90 วัน. เมื่อ σ\sigma สูงขึ้น ค่าสัมบูรณ์ของ Θ\Theta เพิ่มขึ้น สอดคล้องกับสูตร (2.9) ที่มีพจน์ S N′(d1) σS\,N'(d_1)\,\sigma ซึ่งแปรผันตรงกับ σ\sigma.
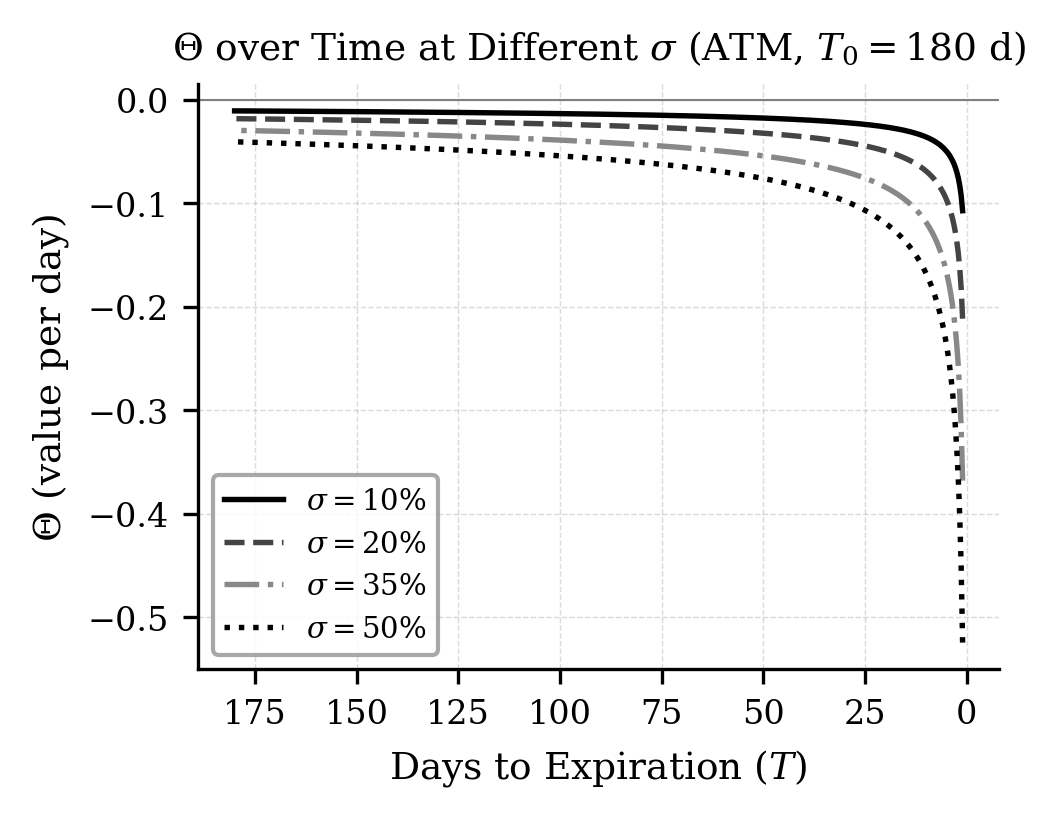
ต้องแยกผลของเวลาที่ผ่านไปออกจากผลของ IV: เมื่อ νnet>0\nu_{\mathrm{net}}>0 การที่ IV ของทั้งสองขาเพิ่มเท่ากันช่วยเพิ่มมูลค่าพอร์ต ส่วนการลดลงเท่ากันทำให้มูลค่าลดลง หาก IV ของแต่ละอายุเปลี่ยนต่างกัน ผลอันดับหนึ่งคือ ΔV≈νLONGΔIVLONG−νSHORTΔIVSHORT\Delta V\approx\nu_{\mathrm{LONG}}\Delta IV_{\mathrm{LONG}}-\nu_{\mathrm{SHORT}}\Delta IV_{\mathrm{SHORT}} ดังนั้น IV สูงหรือกำลังลดลงเพียงอย่างเดียวไม่ได้ระบุเวลาที่ดีที่สุดในการเข้ากลยุทธ์.
ผลของราคาใช้สิทธิ (Strike Price) ต่อ Θ\Theta (Moneyness Effect)
นอกจากอายุสัญญาและความผันผวนแล้ว ราคาใช้สิทธิ (KK) หรือระดับ Moneyness ยังส่งผลสำคัญต่อค่า Θ\Theta รูปที่ 7 แสดงความสัมพันธ์ระหว่าง Θ\Theta กับ KK ที่ σ\sigma ต่างกัน (อายุสัญญา 90 วัน, S=100S=100):
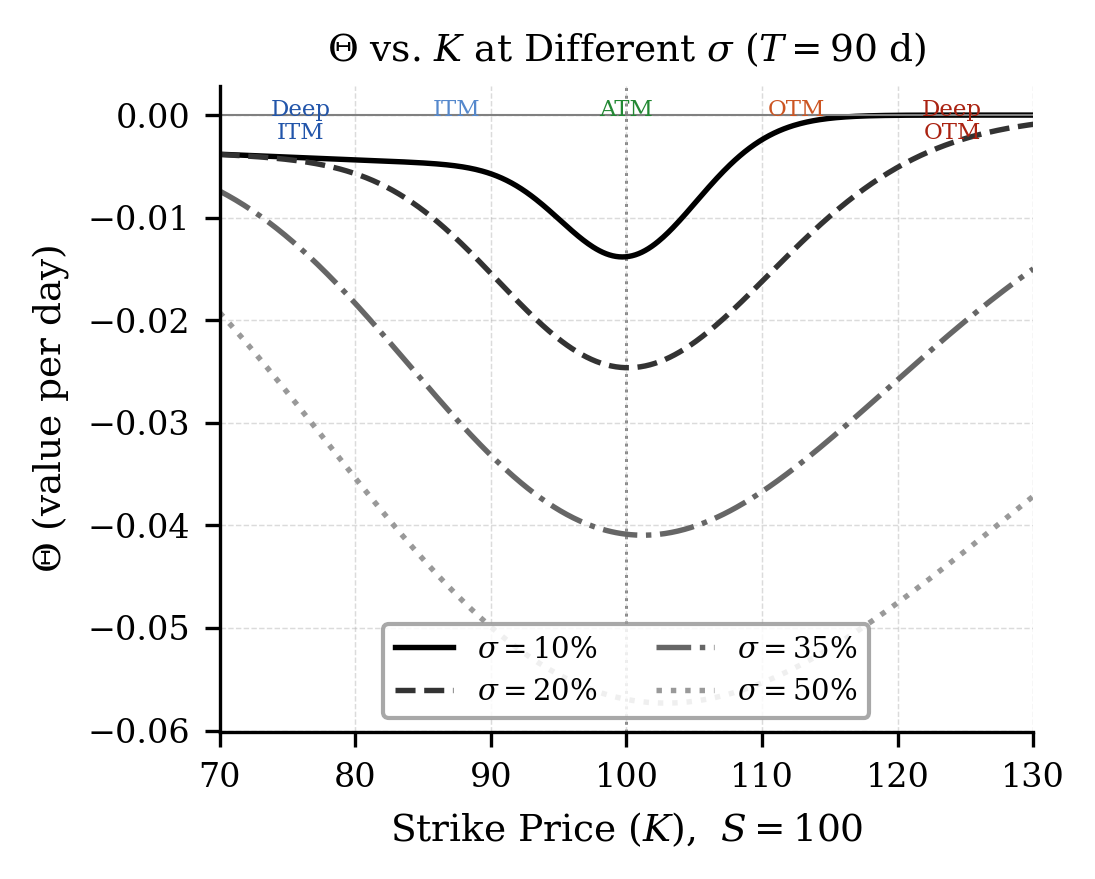
จากรูปพบข้อสังเกตสำคัญสามประการ:
ค่า ∣Θ∣|\Theta| สูงสุดที่สถานะ ATM: เมื่อราคาสินทรัพย์ใกล้ราคาใช้สิทธิ (S≈KS \approx K) จะได้ d1≈0d_1 \approx 0 ซึ่งทำให้ความหนาแน่น N′(d1)N'(d_1) มีค่าสูงสุด เท่ากับ 1/2π1/\sqrt{2\pi} ด้วยเหตุนี้ค่าเสื่อมของเวลาจึงรุนแรงที่สุด ที่จุด ATM กล่าวคือ argmaxK∣Θ(K)∣≈S\arg\max_{K}|\Theta(K)| \approx S โดยมีขนาด
∣Θ∣ATM≈S σ22πT.|\Theta|_{\text{ATM}} \approx \frac{S\,\sigma}{2\sqrt{2\pi T}}.ค่า ∣Θ∣|\Theta| ลดลงสู่ศูนย์เมื่อออปชั่นอยู่ลึกในสถานะ OTM หรือ ITM: เมื่อราคาใช้สิทธิห่างจากราคาสินทรัพย์มากขึ้นจน ∣ln(K/S)∣→∞|\ln(K/S)| \to \infty ทั้ง d1d_1 และ d2d_2 จะเบนออกไปสู่ ±∞\pm\infty ส่งผลให้ N′(d1)→0N'(d_1) \to 0 มูลค่าเวลา (time value) ของออปชั่นจึงเหลือน้อยและการเสื่อมของเวลาช้าลงจนกระทั่ง ∣Θ∣→0|\Theta| \to 0.
ความผันผวนที่สูงขึ้นทำให้โปรไฟล์ ∣Θ∣|\Theta| แผ่กว้าง: ความกว้างของโปรไฟล์ ∣Θ∣|\Theta| เมื่อพิจารณาเทียบกับ ln(K/S)\ln(K/S) แปรผันตาม σT\sigma\sqrt{T} ดังนั้นแม้ค่ายอดที่ ATM จะเพิ่มขึ้นตาม σ\sigma (∣Θ∣ATM∝σ|\Theta|_{\text{ATM}} \propto \sigma) แต่ความแตกต่าง ระหว่างสถานะ ATM กับ OTM/ITM กลับแคบลง เพราะมวลความน่าจะเป็น (probability mass) กระจายตัวกว้างขึ้น สะท้อนผ่านอัตราส่วน ∣Θ∣ATM/∣Θ∣OTM|\Theta|_{\text{ATM}}/|\Theta|_{\text{OTM}} ที่ลดลงเมื่อ σ\sigma เพิ่มขึ้น.
ในพารามิเตอร์ตัวอย่าง การเลือก K≈SK\approx S ให้ Θnet=ΘLONG−ΘSHORT\Theta_{\mathrm{net}}=\Theta_{\mathrm{LONG}}-\Theta_{\mathrm{SHORT}} สูงใกล้ ATM แต่ Γnet\Gamma_{\mathrm{net}} ก็ติดลบมากใกล้บริเวณเดียวกัน จึงต้องพิจารณาผลจาก time decay ควบคู่กับความเสี่ยงจากการเคลื่อนไหวของราคา.
พฤติกรรมของ Γ\Gamma ในกลยุทธ์ Calendar Spread
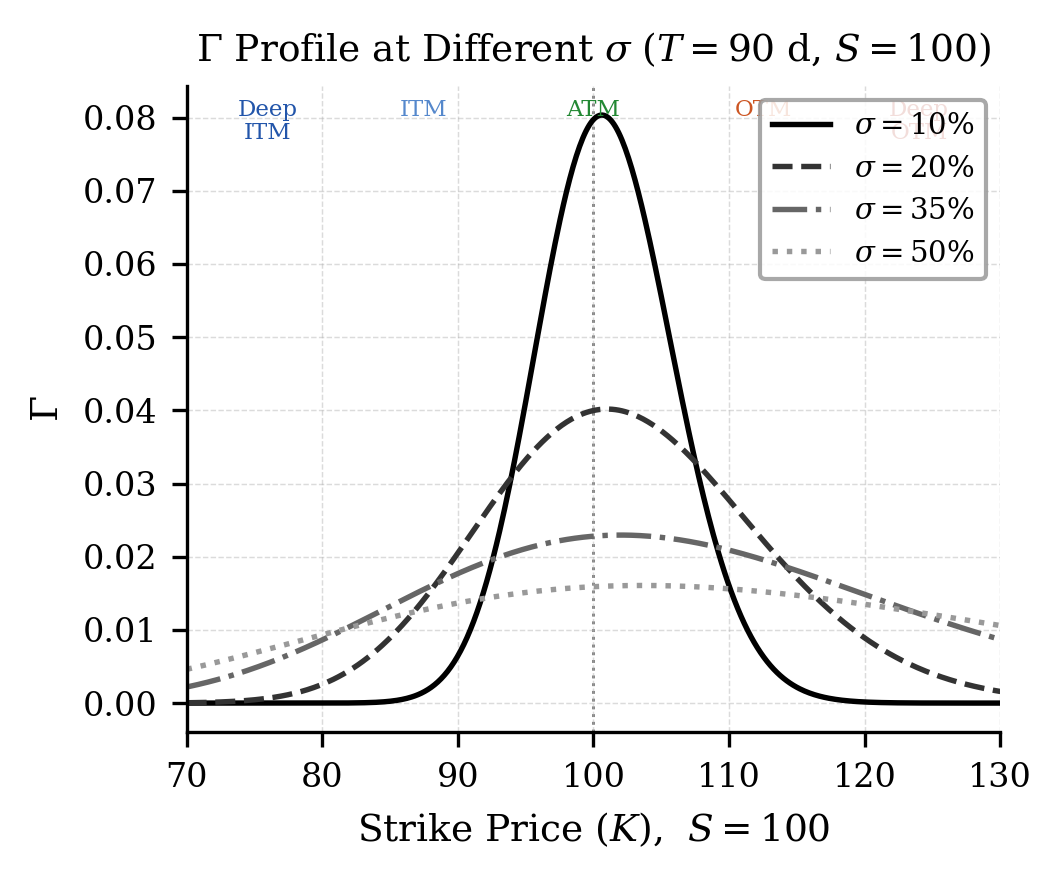
ในพารามิเตอร์ตัวอย่างใกล้ ATM ขาอายุสั้นมี Γ\Gamma สูงกว่าขาอายุไกล จึงได้ Γnet<0\Gamma_{\mathrm{net}}<0 สอดคล้องกับความสัมพันธ์โดยประมาณ (2.6) เมื่อปัจจัยอื่นใกล้เคียงกัน การเคลื่อนไหวของราคาเพิ่มความเสี่ยงจาก Short Gamma แต่เครื่องหมายและขนาดของ Net Gamma ต้องคำนวณใหม่เมื่อ moneyness หรือ IV ของสองขาเปลี่ยนไป.
ผลของความผันผวนต่อ Γ\Gamma
รูปที่ 8 แสดงว่าในพารามิเตอร์ที่ใช้ เมื่อ σ\sigma สูงขึ้น กราฟ Γ\Gamma ใกล้ ATM จะแผ่กว้างและยอดลดลง ขณะที่ σ\sigma ต่ำทำให้กราฟแหลมขึ้น การเปรียบเทียบนี้เป็นผลของระดับ IV ในแบบจำลอง ไม่ได้แปลว่า IV>RVIV>RV ต้องเป็นช่วง IV สูงเสมอ เพราะอสมการบอกเพียงขนาดสัมพัทธ์ของสองค่า.
การวิเคราะห์ผลรวมของค่ากรีกตามสภาวะ VRP
รูปที่ 9 แสดง νnet\nu_{\mathrm{net}} และ Θnet\Theta_{\mathrm{net}} ตามราคาใช้สิทธิ ภายใต้พารามิเตอร์ตัวอย่าง Θnet\Theta_{\mathrm{net}} เป็นบวกใกล้ ATM แต่สามารถติดลบเมื่อห่างจาก ATM ส่วน νnet\nu_{\mathrm{net}} เป็นบวกในช่วงราคาใช้สิทธิที่แสดง จึงต้องอ่านผลจาก time decay และ IV แยกกันตามตำแหน่งของราคา.
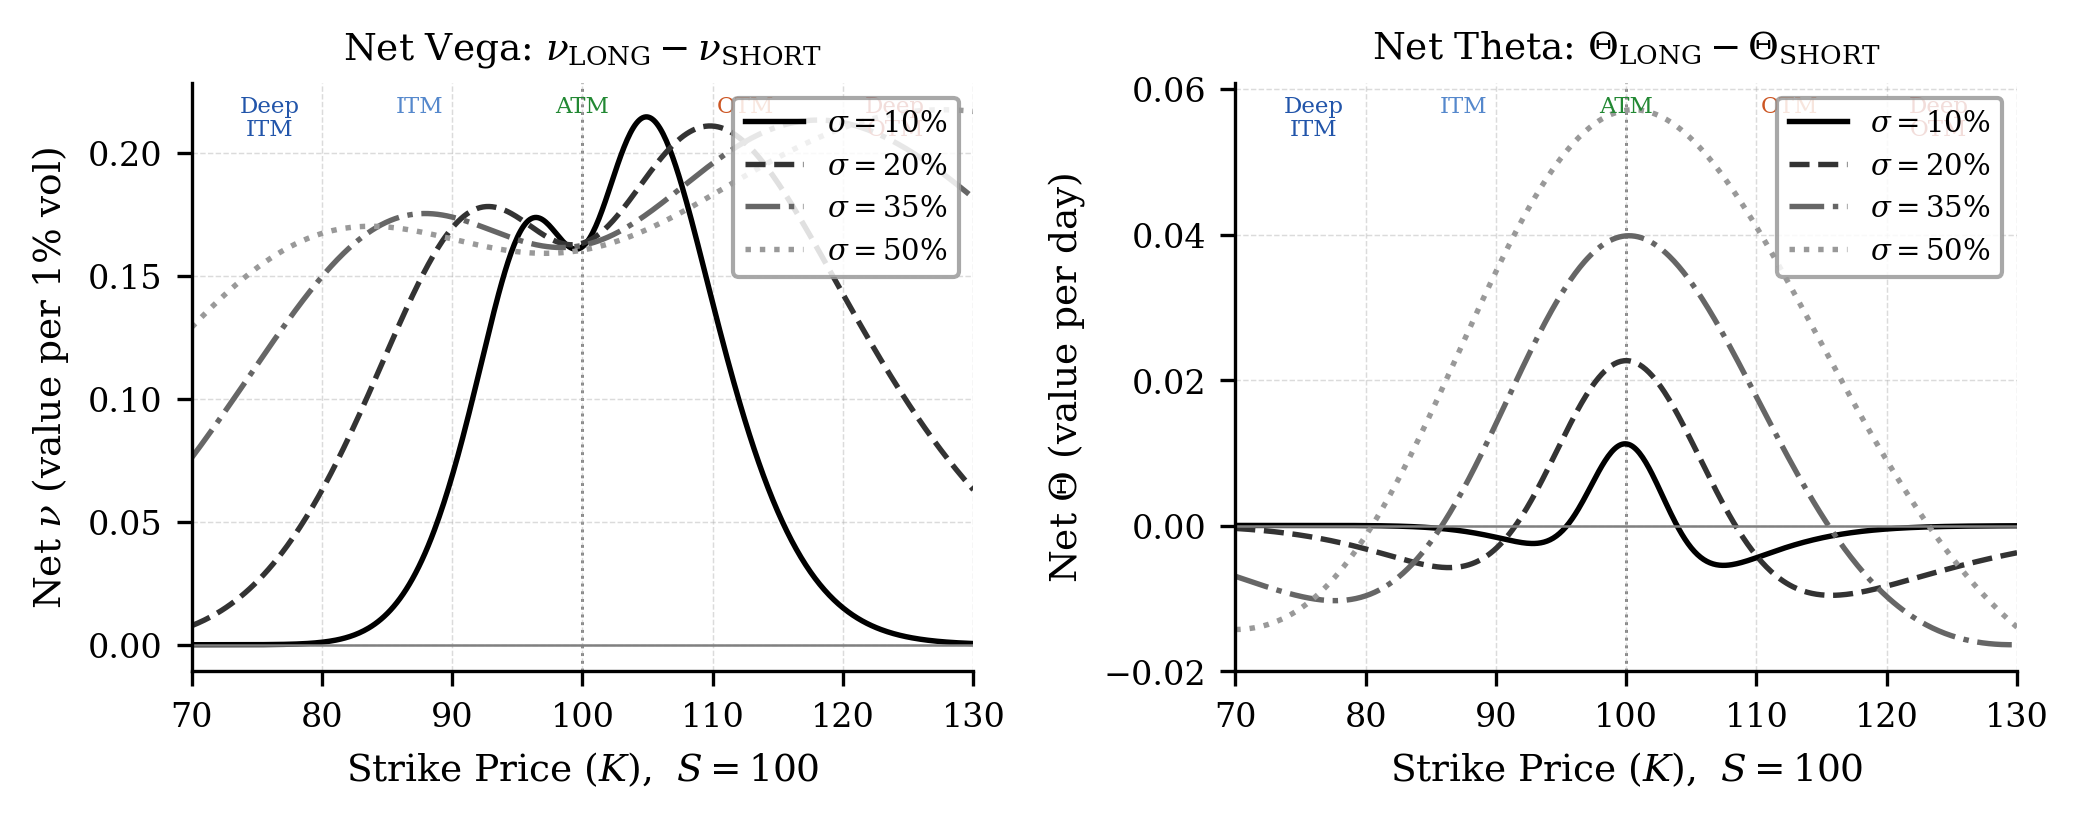
เหตุใด νnet\nu_{net} จึงมีรอยบุ๋มที่ ATM และยอดเยื้องไปฝั่ง OTM
Vega ของออปชั่นขาเดียว ν=ST N′(d1)\nu = S\sqrt{T}\,N'(d_1) เป็นเส้นโค้งระฆัง (bell curve) ในแกน ln(S/K)\ln(S/K) ซึ่งมีทั้งความสูงของยอด ∝T\propto\sqrt{T} และความกว้าง ∝σT\propto\sigma\sqrt{T} ดังนั้นขา LONG (TL=180T_L=180 วัน) จึงให้ระฆังที่ทั้ง สูงและกว้าง ขณะที่ขา SHORT (TS=30T_S=30 วัน) ให้ระฆังที่ เตี้ยและแคบ กระจุกตัวที่ ATM เมื่อนำมาหักลบเป็น νnet=νLONG−νSHORT\nu_{net}=\nu_{\text{LONG}}-\nu_{\text{SHORT}} จึงเกิดลักษณะสำคัญสามประการ ซึ่งเห็นได้จากค่าตัวเลขในตารางที่ 9:
νnet>0\nu_{\mathrm{net}}>0 ในช่วงราคาใช้สิทธิที่แสดงในตารางนี้ เนื่องจาก Vega ของขา LONG มากกว่าขา SHORT ตามพารามิเตอร์ตัวอย่าง อัตราส่วน TL/TS=6\sqrt{T_L/T_S}=\sqrt{6} เพียงอย่างเดียวยังไม่พอพิสูจน์เครื่องหมายในทุกกรณี เพราะพจน์ N′(d1)N'(d_1) ของแต่ละขาก็ต่างกัน.
เกิดรอยบุ๋ม (notch) ที่ ATM เพราะระฆังแคบของขา SHORT มียอดสูงสุด ตรง ATM พอดี การหักลบจึงเซาะยอดของ νnet\nu_{net} ลง สังเกตว่าที่ K=100K=100 ค่า νnet=16.32\nu_{net}=16.32 ต่ำกว่าค่าที่ K=95K=95 และ K=105K=105 เล็กน้อย.
ยอดสูงสุดจริงเยื้องไปฝั่ง OTM (K≈110K\approx110) เพราะ ณ จุดนั้นระฆังแคบ ของขา SHORT ดับไปแล้ว แต่ระฆังกว้างของขา LONG ยังสูงอยู่ ประกอบกับยอด vega ของแต่ละขาตั้งอยู่ที่ K=S e(r+12σ2)T>SK=S\,e^{(r+\frac{1}{2}\sigma^2)T}>S โปรไฟล์จึงเอียงไปทางราคาใช้สิทธิสูง.
ลักษณะนี้ตรงข้ามกับ Θnet\Theta_{net} ที่พุ่งสูงสุดแหลมที่ ATM ดังนั้นการเลือก K≈SK\approx S จึงให้ Theta สูงสุดแต่ Vega กลับย่อลงเล็กน้อย ซึ่งเป็นข้อพิจารณา สำคัญในการเลือกราคาใช้สิทธิให้เหมาะกับเป้าหมายว่าต้องการเน้น time decay หรือ vega exposure.
| K | νLONG | νSHORT | νnet |
|---|---|---|---|
| 80 | 6.28 | 0.00 | 6.28 |
| 85 | 12.07 | 0.17 | 11.90 |
| 90 | 18.84 | 1.90 | 16.94 |
| 95 | 24.65 | 7.27 | 17.38 |
| 100 (ATM) | 27.74 | 11.42 | 16.32 |
| 105 | 27.42 | 8.35 | 19.07 |
| 110 | 24.24 | 3.16 | 21.08 |
| 115 | 19.44 | 0.67 | 18.77 |
| 120 | 14.33 | 0.09 | 14.25 |
ตารางที่ 10 สรุปผลของค่ากรีกในกลยุทธ์ Calendar Spread ภายใต้สภาวะ VRP ทั้งสองกรณี:
| VRP | leg | Δ | Γ | Θ | ν (Vega) | Net | ||||
|---|---|---|---|---|---|---|---|---|---|---|
| Sign | Effect | Sign | Effect | Sign | Effect | Sign | Effect | |||
| IV > RV | SHORT | (−) | (±) | (−) | (+) | (+) | (+ + +) | (−) | (−) | (+ + +) Θ (D) |
| LONG | (+) | (+) | (−) | (+) | ||||||
| IV < RV | SHORT | (−) | (±) | (−) | (− − −) | (+) | (+) | (−) | (− − −) | (− − −) Γ (D), ν(+ + +) |
| LONG | (+) | (+) | (−) | (+) | ||||||
หมายเหตุ: (±)(\pm) = ผลกระทบน้อย (Net Δ≈0\Delta \approx 0 เนื่องจาก ATM ทั้งสองขา); (+)/(−)(+)/(-) = ผลเล็กน้อยบวก/ลบ; (+ + +)/(− − −)(+\!+\!+)/(-\!-\!-) = ผลมีนัยสำคัญบวก/ลบต่อกลยุทธ์. ขอบเขตของตาราง: เครื่องหมายหลายตัวเป็นคำอธิบายเชิงคุณภาพของตัวอย่าง ไม่ใช่ขนาดผลตอบแทนที่วัดได้ อสมการ IV>RVIV>RV หรือ IV<RVIV<RV บอกเพียงขนาดสัมพัทธ์ ไม่ได้บอกว่า IV หรือ RV สูงในเชิงสัมบูรณ์ และไม่ได้ทำนายว่า IV จะลดลงหรือเพิ่มขึ้น. เมื่อ Γnet<0\Gamma_{\mathrm{net}}<0 การเคลื่อนไหวจริงต่ำกว่า IV ที่ใช้ตีราคาส่งผลบวกต่อองค์ประกอบ Theta–Gamma หลัง Delta hedge; การเคลื่อนไหวจริงสูงกว่าส่งผลลบ ส่วนผลจาก Vega ต้องกำหนดการเปลี่ยน IV ของแต่ละขาเพิ่มเติม.
กรณี IV>RVIV > RV: Θ\Theta มีบทบาทโดดเด่น (Dominant)
เมื่อ IV สูงกว่า RV และ Γnet<0\Gamma_{\mathrm{net}}<0 สมการ (4.5) ให้พจน์ Theta–Gamma หลัง Delta hedge เป็นบวกภายใต้สมมติฐานของการทดลอง เพราะ σRV2−σIV2<0\sigma_{\mathrm{RV}}^2-\sigma_{\mathrm{IV}}^2<0 ข้อสรุปนี้ไม่รวมการเปลี่ยน IV หรือต้นทุนซื้อขาย โดยแยกองค์ประกอบได้ดังนี้:
Θnet\Theta_{\mathrm{net}} เป็นบวกใกล้ ATM ในตัวอย่าง: Theta ของออปชันขาสั้นมีค่าสัมบูรณ์มากกว่าขาอายุไกล จึงให้ผลบวกจากเวลาที่ผ่านไปเมื่อปัจจัยอื่นคงที่.
νnet\nu_{\mathrm{net}} เป็นบวกในตัวอย่าง: หาก IV ของทั้งสองขาลดลงเท่ากัน ผลจาก Vega จะเป็นลบและอาจหักล้างรายได้จาก time decay หาก IV ขาสั้นลดมากกว่าขาอายุไกล ต้องคำนวณผลของแต่ละขาจึงจะทราบผลสุทธิ.
ระดับ IV>RVIV>RV เพียงอย่างเดียวไม่ใช่สัญญาณเข้ากลยุทธ์ ต้องพิจารณา term structure ของ IV การเคลื่อนไหวราคา ต้นทุน และวิธีปรับ Delta hedge ร่วมกัน.
กรณี RV>IVRV > IV: Γ\Gamma มีบทบาทโดดเด่น (Dominant)
เมื่อ RV สูงกว่า IV และ Γnet<0\Gamma_{\mathrm{net}}<0 สมการ (4.5) ให้พจน์ Theta–Gamma หลัง Delta hedge เป็นลบภายใต้สมมติฐานเดิม เพราะ σRV2−σIV2>0\sigma_{\mathrm{RV}}^2-\sigma_{\mathrm{IV}}^2>0 โดยมีความเสี่ยงสำคัญดังนี้:
Γnet\Gamma_{net} เป็นลบ: ขา SHORT มี Γ\Gamma สูงที่ ATM ทำให้ Γnet\Gamma_{net} ติดลบ เมื่อ RV สูง (ราคาเคลื่อนไหวมาก) ผลของ Negative Gamma ทำให้กลยุทธ์ขาดทุน.
νnet\nu_{\mathrm{net}} เป็นบวกในตัวอย่าง: หาก IV ของทั้งสองขาเพิ่มขึ้นเท่ากันในภายหลัง ผลจาก Vega จะเป็นบวก แต่การพบ RV>IVRV>IV ไม่ได้ทำนายว่า IV ต้องเพิ่มขึ้น และไม่ได้รับประกันว่าจะชดเชยผลขาดทุนจาก Gamma ได้.
ในสภาวะนี้ Positive Gamma ของขา LONG ช่วยบรรเทาผลเสียได้บ้าง เนื่องจาก ΓLONG>0\Gamma_{\text{LONG}} > 0 แม้จะมีค่าน้อยกว่า ΓSHORT\Gamma_{\text{SHORT}} ก็ตาม.
การพิจารณา ρ\rho สำหรับ Rolling Calendar Spread
สำหรับ Rolling Calendar Spread ที่ขาสั้นอายุ 1 เดือน และขายาวอายุ 6 เดือน ผล Rho มีนัยสำคัญมากขึ้นเนื่องจาก ρ∝T\rho \propto T:
สรุป
บทความนี้วิเคราะห์บทบาทของค่ากรีกในกลยุทธ์ Calendar Spread ภายใต้สภาวะ VRP ที่แตกต่างกัน ผลการศึกษาแสดงว่า:
เมื่อ IV>RVIV>RV และ Γnet<0\Gamma_{\mathrm{net}}<0 ภายใต้สมมติฐานการทดลอง องค์ประกอบ Theta–Gamma หลัง Delta hedge เป็นบวก แต่ IV ที่ลดลงพร้อมกันทั้งสองขาสร้างผลลบเมื่อ Net Vega เป็นบวก
เมื่อ RV>IVRV>IV และ Γnet<0\Gamma_{\mathrm{net}}<0 องค์ประกอบเดียวกันเป็นลบ ส่วนผลจาก Vega ขึ้นอยู่กับการเปลี่ยนแปลง IV ของแต่ละขาซึ่งเป็นอีกสมมติฐานหนึ่ง
ความสัมพันธ์ νLONG>νSHORT\nu_{\mathrm{LONG}}>\nu_{\mathrm{SHORT}} และ ∣ΘSHORT∣>∣ΘLONG∣|\Theta_{\mathrm{SHORT}}|>|\Theta_{\mathrm{LONG}}| ใกล้ ATM ในพารามิเตอร์ตัวอย่างช่วยอธิบายโครงสร้างความเสี่ยง ไม่ใช่การรับประกันประสิทธิภาพหรือผลตอบแทนในตลาดจริง
ρ\rho มีบทบาทสำคัญในกรณี Rolling Calendar Spread ที่ขายาวมีอายุสัญญา 6 เดือนขึ้นไปหรือในสภาวะดอกเบี้ยผันผวนสูง.
งานวิจัยในอนาคตควรศึกษาผลกระทบของ Volatility Surface (พื้นผิวความผันผวน) และ Implied Volatility Smile ต่อการปรับสมมติฐานของแบบจำลองแบล็ก-โชลส์ในการประเมินค่ากรีกของกลยุทธ์ Calendar Spread เพิ่มเติม.
ทดลอง IV shock แยกแต่ละขา
เปิด JavaScript เพื่อปรับค่าห้องทดลองนี้ สมการและตัวอย่างในบทอ่านได้ตามปกติ