Calendar Spread under VRPพิมพ์หน้านี้
The Five Greeks
อ่านค่าความไวทั้งห้าเป็นภาษาของทิศทาง ความโค้ง เวลา ความผันผวน และอัตราดอกเบี้ย
ระเบียบวิธีวิจัย (Methodology)
การนิยามค่ากรีก
ค่ากรีก (Greek) คือตัวชี้วัดความไว (sensitivity measures) ของราคาออปชั่นต่อการเปลี่ยนแปลงของปัจจัยต่าง ๆ โดยมีนิยามทางคณิตศาสตร์และสัญลักษณ์ที่ใช้กันโดยทั่วไปดังนี้
Delta (Δ\DeltaΔ)
เดลต้าวัดอัตราการเปลี่ยนแปลงของราคาออปชั่นต่อการเปลี่ยนแปลงหนึ่งหน่วย ของราคาสินทรัพย์อ้างอิง:
Δ=∂V∂S.(2.1)\Delta = \frac{\partial V}{\partial S}.
\tag{2.1}Δ=∂S∂V.(2.1)
จากแบบจำลองแบล็ก-โชลส์สำหรับออปชั่น Call:
Δcall=N(d1)\Delta_{\text{call}} = N(d_1)Δcall=N(d1) และสำหรับออปชั่น Put:
Δput=N(d1)−1\Delta_{\text{put}} = N(d_1) - 1Δput=N(d1)−1.
ความสัมพันธ์เชิงแปรผัน:
Δ\DeltaΔ เพิ่มแบบทิศทางเดียว (monotonic) ตาม SSS (Deep ITM →1\to 1→1, Deep OTM →0\to 0→0 สำหรับ Call):
∂Δ∂S=Γ>0,limS→∞Δcall=1,limS→0Δcall=0.\frac{\partial \Delta}{\partial S} = \Gamma > 0,
\quad \lim_{S\to\infty}\Delta_{\text{call}} = 1,
\quad \lim_{S\to 0}\Delta_{\text{call}} = 0.∂S∂Δ=Γ>0,S→∞limΔcall=1,S→0limΔcall=0.
Δ\DeltaΔ แปรผกผันกับ TTT: ที่ ATM ความชันยิ่งสูงเมื่ออายุสั้น:
∂Δ∂S∣ATM=ΓATM∝1T → T→0 ∞.\left.\frac{\partial \Delta}{\partial S}\right|_{\text{ATM}}
= \Gamma_{\text{ATM}} \propto \frac{1}{\sqrt{T}}
\;\xrightarrow{\,T\to 0\,}\; \infty.∂S∂ΔATM=ΓATM∝T1T→0∞.
โดยรวม Δ\DeltaΔ ไม่เป็นเชิงเส้นใน SSS แต่เป็น sigmoid ของ ln(S/K)\ln(S/K)ln(S/K) ผ่าน N(d1)N(d_1)N(d1):
Δ≈N (ln(S/K)σT)(ละ r เพื่อ intuition).\Delta \approx N\!\left(\frac{\ln(S/K)}{\sigma\sqrt{T}}\right)
\quad (\text{ละ } r \text{ เพื่อ intuition}).Δ≈N(σTln(S/K))(ละ r เพื่อ intuition).
เดลต้าของพอร์ตโฟลิโอ Calendar Spread มีแนวโน้มใกล้ศูนย์เมื่ออยู่ที่ ATM เนื่องจาก Δ\DeltaΔ ของขา SHORT และ LONG หักล้างกันบางส่วนรูปที่ 2 แสดงค่า Δ\DeltaΔ เทียบกับราคาสินทรัพย์อ้างอิงที่อายุสัญญาต่างกัน.
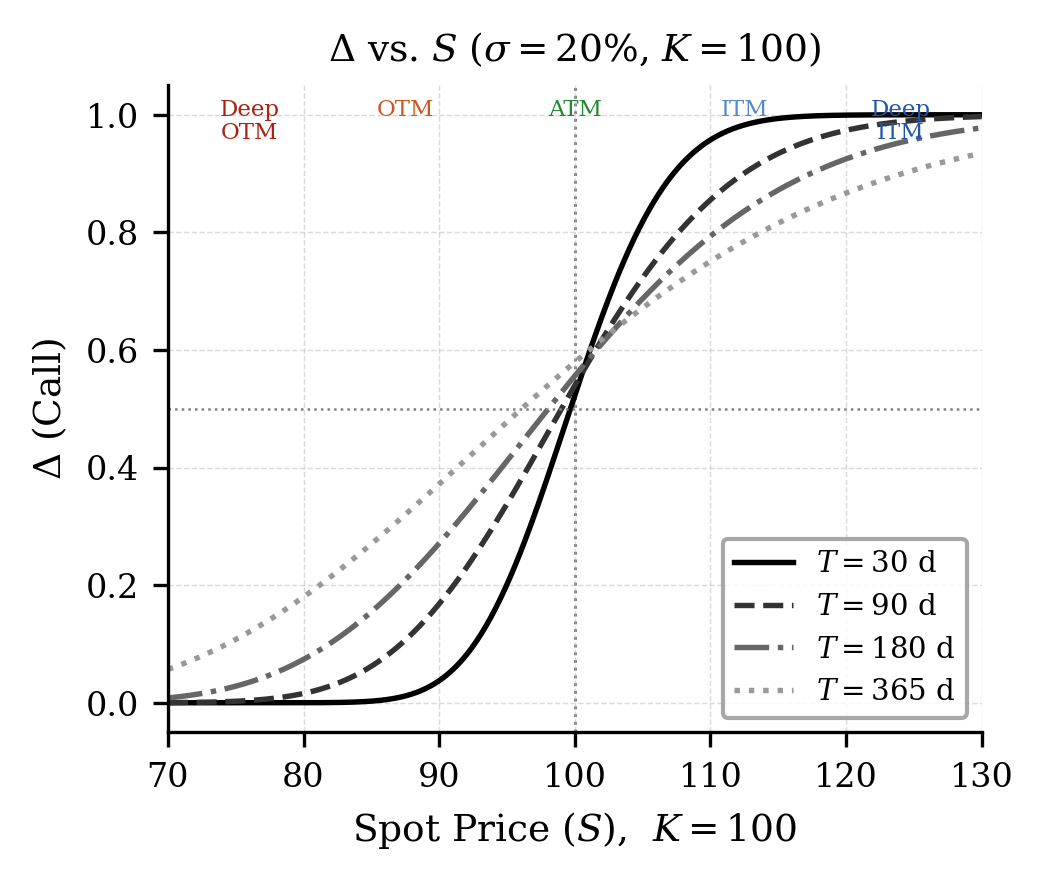 รูปที่ 2. Delta (Δ) ของออปชั่น Call เทียบกับราคาสินทรัพย์อ้างอิง ที่อายุสัญญาต่างกัน (σ = 20%)
Gamma (Γ\GammaΓ)
แกมมาวัดอัตราการเปลี่ยนแปลงของ Δ\DeltaΔ ต่อการเปลี่ยนแปลงของราคาสินทรัพย์อ้างอิง หรือเทียบเท่ากับอนุพันธ์อันดับสองของมูลค่าออปชั่นต่อราคาสินทรัพย์:
Γ=∂2V∂S2=∂Δ∂S.(2.2)\Gamma = \frac{\partial^2 V}{\partial S^2} = \frac{\partial \Delta}{\partial S}.
\tag{2.2}Γ=∂S2∂2V=∂S∂Δ.(2.2)
จากแบบจำลองแบล็ก-โชลส์:
Γ=N′(d1)S σ T,(2.3)\Gamma = \frac{N'(d_1)}{S\,\sigma\,\sqrt{T}},
\tag{2.3}Γ=SσTN′(d1),(2.3)
โดยที่
N′(⋅)N'(\cdot)N′(⋅) คือฟังก์ชันความหนาแน่นของความน่าจะเป็นที่แจกแจงปกติมาตรฐาน (PDF)
ข้อสังเกตสำคัญคือ Γ\GammaΓ มีค่าสูงสุดที่ตำแหน่ง ATM และลดลงเมื่อออปชั่นอยู่ในสถานะ ITM หรือ OTM อย่างลึก นอกจากนี้ สัญญาที่มีอายุสั้นกว่าจะมี Γ\GammaΓ สูงกว่าสัญญาที่มีอายุยาวกว่า ณ ตำแหน่ง ATM:
ΓSHORT>ΓLONG(ณ ตำแหน่ง ATM).(2.4)\Gamma_{\text{SHORT}} > \Gamma_{\text{LONG}} \quad \text{(ณ ตำแหน่ง ATM)}.
\tag{2.4}ΓSHORT>ΓLONG(ณ ตำแหน่ง ATM).(2.4)
ความสัมพันธ์เชิงแปรผัน: จาก (1.10) เมื่อ ATM (S≈KS \approx KS≈K) และ N′(d1)≈constN'(d_1) \approx \text{const}N′(d1)≈const:
Γ∝1σ(แปรผกผันกับ σ),Γ∝1T(แปรผกผันกับ T),Γ∝1S(แปรผกผันกับ S โดยประมาณ).\begin{align*}
\Gamma &\propto \frac{1}{\sigma}
\quad &\text{(แปรผกผันกับ } \sigma\text{)}, \tag{2.5} \\
\Gamma &\propto \frac{1}{\sqrt{T}}
\quad &\text{(แปรผกผันกับ } \sqrt{T}\text{)}, \tag{2.6} \\
\Gamma &\propto \frac{1}{S}
\quad &\text{(แปรผกผันกับ } S \text{ โดยประมาณ)}. \tag{2.7}
\end{align*}ΓΓΓ∝σ1∝T1∝S1(แปรผกผันกับ σ),(แปรผกผันกับ T),(แปรผกผันกับ S โดยประมาณ).(2.5)(2.6)(2.7)
กล่าวคือความผันผวนที่สูง
σ\sigmaσ ทำให้
Γ\GammaΓ ต่ำลงที่ ATM (กราฟ
Γ\GammaΓ ราบเรียบขึ้นหรือมีลักษณะแบนราบแล้วมีส่วนหางที่ยกสูงขึ้นดัง
รูปที่ 8), และอายุสัญญาที่สั้น
TTT ทำให้
Γ\GammaΓ พุ่งสูงมากที่ ATM
Theta (Θ\ThetaΘ)
ทีตาวัดอัตราการเปลี่ยนแปลงของมูลค่าออปชั่นเมื่อเวลาผ่านไปหนึ่งหน่วย (time decay):
Θ=∂V∂t.(2.8)\Theta = \frac{\partial V}{\partial t}.
\tag{2.8}Θ=∂t∂V.(2.8)
จาก BSM สำหรับออปชั่น Call:
Θcall=−S N′(d1) σ2T−r K e−rT N(d2).(2.9)\Theta_{\text{call}} = -\frac{S\,N'(d_1)\,\sigma}{2\sqrt{T}}
- r\,K\,e^{-rT}\,N(d_2).
\tag{2.9}Θcall=−2TSN′(d1)σ−rKe−rTN(d2).(2.9)
เนื่องจากอายุสัญญาของขา SHORT สั้นกว่า Θ\ThetaΘ จึงสูงกว่าในสัมบูรณ์ค่า (absolute value) แม้ว่าขา LONG จะมีผล Positive Gamma เสริมก็ตาม:
∣ΘSHORT∣>∣ΘLONG∣(ทั่วไปสำหรับ ATM Calendar Spread).(2.10)|\Theta_{\text{SHORT}}| > |\Theta_{\text{LONG}}|
\quad \text{(ทั่วไปสำหรับ ATM Calendar Spread)}.
\tag{2.10}∣ΘSHORT∣>∣ΘLONG∣(ทั่วไปสำหรับ ATM Calendar Spread).(2.10)
ความสัมพันธ์เชิงแปรผัน: จาก (1.11) พจน์หลักสำหรับ ATM มีรูป −SσN′(d1)/(2T)-S\sigma N'(d_1)/(2\sqrt{T})−SσN′(d1)/(2T):
∣Θ∣∝1T(แปรผกผันกับ T),∣Θ∣∝σ(แปรผันตรงกับ σ โดยประมาณ),∣Θ∣∝S(แปรผันตรงกับ S).\begin{align*}
|\Theta| &\propto \frac{1}{\sqrt{T}}
\quad &\text{(แปรผกผันกับ } \sqrt{T}\text{)}, \tag{2.11} \\
|\Theta| &\propto \sigma
\quad &\text{(แปรผันตรงกับ } \sigma \text{ โดยประมาณ)}, \tag{2.12} \\
|\Theta| &\propto S
\quad &\text{(แปรผันตรงกับ } S\text{)}. \tag{2.13}
\end{align*}∣Θ∣∣Θ∣∣Θ∣∝T1∝σ∝S(แปรผกผันกับ T),(แปรผันตรงกับ σ โดยประมาณ),(แปรผันตรงกับ S).(2.11)(2.12)(2.13)
ความสัมพันธ์
(2.12) เป็นเพียงการประมาณเมื่อ
N′(d1)N'(d_1)N′(d1) เปลี่ยนเล็กน้อย หาก
σ\sigmaσ หรืออายุสัญญาสูงขึ้น พจน์นี้อาจเปลี่ยนมากจนความสัมพันธ์ไม่เป็นเส้นตรง จึงไม่มีระดับ
σ\sigmaσ เดียวที่ใช้เป็นเกณฑ์ได้กับทุกอายุสัญญา.
ผลรวมจาก (2.11) และ (2.12): อายุสัญญาที่สั้นกับความผันผวนที่สูงนำไปสู่ ∣Θ∣|\Theta|∣Θ∣ สูงสุดดังที่สังเกตได้จากรูปที่ 6 ที่เส้น σ=50%\sigma=50\%σ=50% มี ∣Θ∣|\Theta|∣Θ∣ สูงที่สุดและพุ่งแรงที่สุดเมื่อใกล้หมดอายุ.
Vega (ν\nuν)
เวกาวัดความไวของราคาออปชั่นต่อการเปลี่ยนแปลงความผันผวน (volatility):
ν=∂V∂σ.(2.14)\nu = \frac{\partial V}{\partial \sigma}.
\tag{2.14}ν=∂σ∂V.(2.14)
จากแบบจำลองแบล็ก-โชลส์:
ν=S T N′(d1).(2.15)\nu = S\,\sqrt{T}\,N'(d_1).
\tag{2.15}ν=STN′(d1).(2.15)
สูตร Vega มีพจน์ T\sqrt{T}T แต่ N′(d1)N'(d_1)N′(d1) ก็ขึ้นกับเวลาและพารามิเตอร์อื่นด้วย จึงเป็นความสัมพันธ์โดยประมาณเมื่อพจน์นี้เปลี่ยนเล็กน้อย สำหรับพารามิเตอร์ตัวอย่างใกล้ ATM ขา LONG มี Vega สูงกว่าขา SHORT:
νLONG>νSHORT.(2.16)\nu_{\text{LONG}} > \nu_{\text{SHORT}}.
\tag{2.16}νLONG>νSHORT.(2.16)
ความสัมพันธ์เชิงแปรผัน: จาก (1.12):
ν∝T(แปรผันตรงกับ T),ν∝S(แปรผันตรงกับ S),ν∝N′(d1)(สูงสุดที่ ATM เมื่อ N′(d1) สูงสุด).\begin{align*}
\nu &\propto \sqrt{T}
\quad &\text{(แปรผันตรงกับ } \sqrt{T}\text{)}, \tag{2.17} \\
\nu &\propto S
\quad &\text{(แปรผันตรงกับ } S\text{)}, \tag{2.18} \\
\nu &\propto N'(d_1)
\quad &\text{(สูงสุดที่ ATM เมื่อ } N'(d_1) \text{ สูงสุด)}. \tag{2.19}
\end{align*}ννν∝T∝S∝N′(d1)(แปรผันตรงกับ T),(แปรผันตรงกับ S),(สูงสุดที่ ATM เมื่อ N′(d1) สูงสุด).(2.17)(2.18)(2.19)
เมื่อ
σ\sigmaσ สูงขึ้น
d1d_1d1 เพิ่มขึ้นทำให้
N′(d1)N'(d_1)N′(d1) ลดลง ดังนั้น Vega (
ν\nuν) จึงแปรผกผันกับ
σ\sigmaσ อย่างอ่อน ๆ สำหรับ Deep ITM/OTM แต่เกือบคงที่ที่ ATM ในช่วงปฏิบัติจริง.
รูปที่ 3 แสดงค่า ν\nuν ที่อายุสัญญาต่างกันยืนยันความสัมพันธ์ νLONG>νSHORT\nu_{\text{LONG}} > \nu_{\text{SHORT}}νLONG>νSHORT.
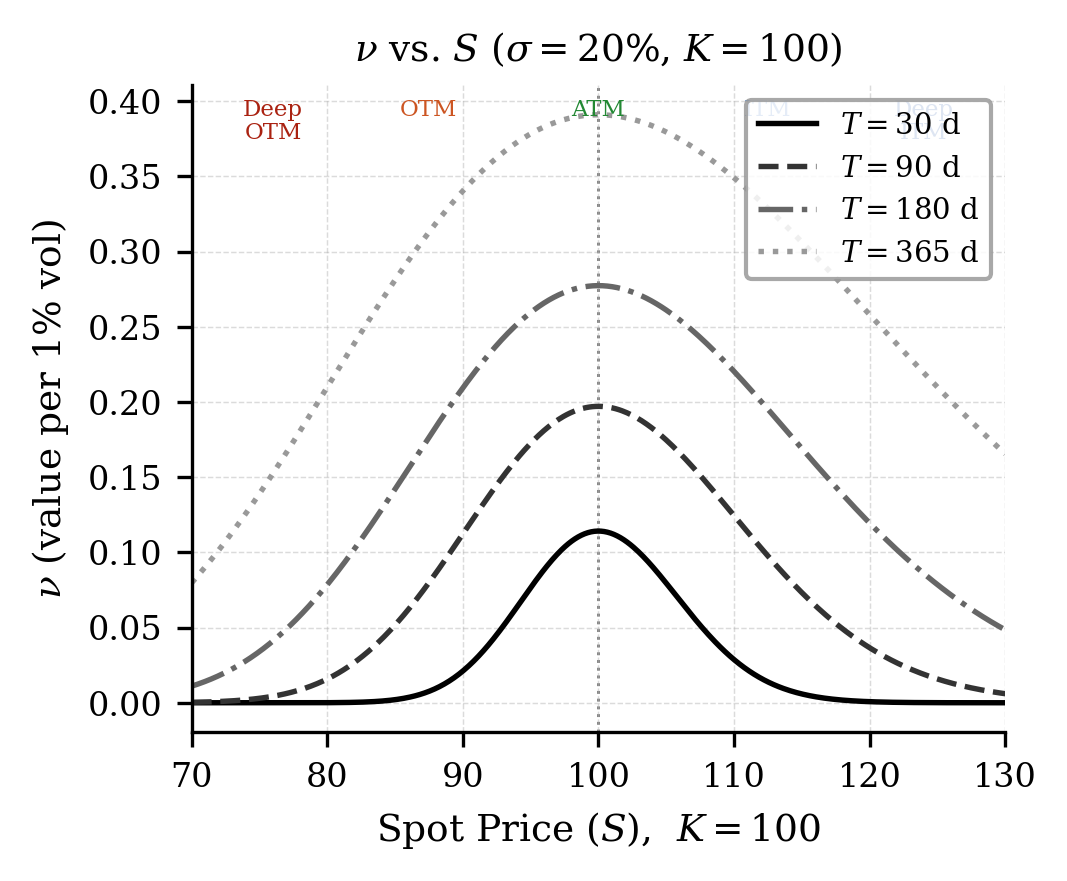 รูปที่ 3. Vega (ν) เทียบกับราคาสินทรัพย์อ้างอิง ที่อายุสัญญาต่างกัน (σ = 20%)
Rho (ρ\rhoρ)
โร วัดความไวของราคาออปชั่นต่อการเปลี่ยนแปลงอัตราดอกเบี้ยปลอดความเสี่ยง:
ρ=∂V∂r.(2.20)\rho = \frac{\partial V}{\partial r}.
\tag{2.20}ρ=∂r∂V.(2.20)
จากแบบจำลองแบล็ก-โชลส์สำหรับออปชั่น Call:
ρcall=K T e−rT N(d2).(2.21)\rho_{\text{call}} = K\,T\,e^{-rT}\,N(d_2).
\tag{2.21}ρcall=KTe−rTN(d2).(2.21)
ความสัมพันธ์เชิงแปรผัน: จาก (1.13):
ρcall∝T(แปรผันตรงกับ T),ρcall∝K(แปรผันตรงกับ K),ρcall∝N(d2)(สูงขึ้นเมื่อ deep ITM, ต่ำลงเมื่อ deep OTM).\begin{align*}
\rho_{\text{call}} &\propto T
\quad &\text{(แปรผันตรงกับ } T\text{)}, \tag{2.22} \\
\rho_{\text{call}} &\propto K
\quad &\text{(แปรผันตรงกับ } K\text{)}, \tag{2.23} \\
\rho_{\text{call}} &\propto N(d_2)
\quad &\text{(สูงขึ้นเมื่อ deep ITM, ต่ำลงเมื่อ deep OTM)}. \tag{2.24}
\end{align*}ρcallρcallρcall∝T∝K∝N(d2)(แปรผันตรงกับ T),(แปรผันตรงกับ K),(สูงขึ้นเมื่อ deep ITM, ต่ำลงเมื่อ deep OTM).(2.22)(2.23)(2.24)
ρ\rhoρ แปรผันตรงกับ TTT ดังนั้น ρ\rhoρ จึงมีนัยสำคัญเป็นพิเศษเมื่อขา LONG มีอายุสัญญายาวนาน (เช่น 6 เดือนขึ้นไป) หรือในสภาวะที่อัตราดอกเบี้ยเปลี่ยนแปลงอย่างรวดเร็ว สำหรับ Calendar Spread ทั่วไปที่ใช้สัญญาอายุสั้น ผล ρnet\rho_{net}ρnet มักมีค่าน้อยมากเมื่อเทียบกับค่ากรีกตัวอื่น.
